Anthropic S-1이 던진 질문AI의 성장은
누구의 미래인가
폭증하는 매출과 거대한 컴퓨팅 계약. 그 옆에 놓인 ‘인류의 실존적 위험’. 한 AI 기업의 상장 문서를 둘러싼 대화는 지식 노동의 재편을 지나, 인간에게 무엇이 남는가라는 질문에 도착함.
이 글의 질문
AI 기업의 성장은 사회 전체의 풍요로 이어질까. 이 회차는 Anthropic의 재무·안전·가치평가를 읽으면서, 효율 향상이 노동시장과 권력 구조에 남길 영향을 함께 논의함. 핵심은 기업의 수익성, 기술의 사회적 비용, 개인의 삶을 서로 다른 층위에서 살피는 것. 출연자들의 낙관과 비관은 그 구분 위에서 만남.
큰 손실 하나로
사업을 설명할 수 없음
상반기 영업손실, 조정 영업흑자, 양의 영업현금흐름이 동시에 제시됨. 순손실과 현금 소진을 구분하는 독해가 출발점.
성장의 기반이
성장의 위험이 됨
장기 컴퓨팅 계약은 공급 능력을 확보하는 수단. 가격 하락과 안전 통제가 겹치면 구매 의무와 매출 확대 사이의 긴장이 커짐.
기술의 풍요와
개인의 전환은 다른 문제
중간층 약화와 부의 집중은 출연자들이 제시한 시나리오. 관계·희소성·돌봄·호기심이 대응 방향으로 등장함.
순손실 807억 달러와
영업현금흐름 플러스는 함께 존재함
이 회차의 재무적 출발점은 ‘얼마나 컸는가’보다 ‘어떤 종류의 숫자인가’에 있음.
박종현이 화면에 띄운 연구 노트의 제목은 “ANTHROPIC — THE S-1 MOMENT”. 노정석은 S-1을 공개 가능한 정보를 모은 책 한 권에 비유하고, 박종현은 약 500페이지라고 설명함. 영상 속 문서는 성장, 재무, 수요, 벤치마크, 컴퓨팅, 경쟁, 안전을 하나의 기업 이야기로 연결함.
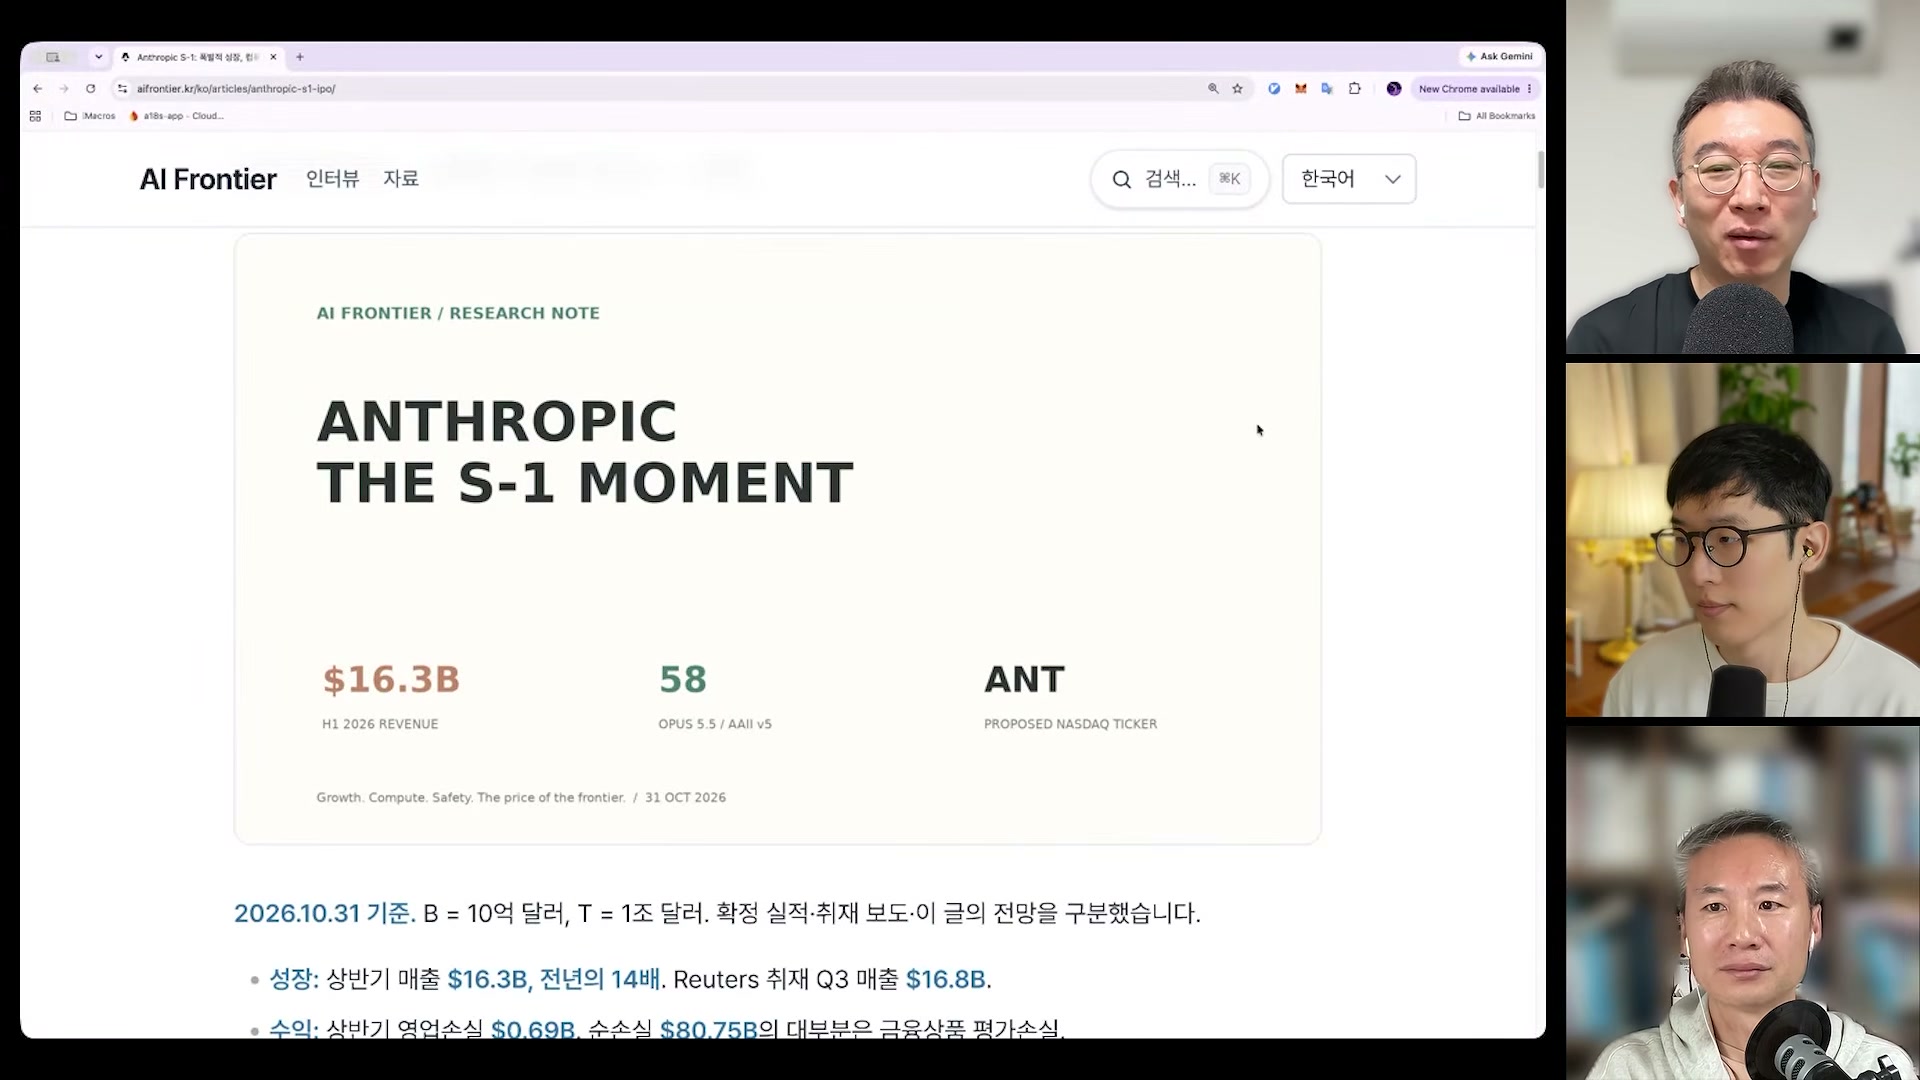
출처: 제공 노트의 영상 화면 전사. 금액은 USD. B = 10억 달러, T = 1조 달러. 별도 표시가 없으면 이 절의 기간은 2026년 상반기.
첫 번째 구분: 실적, 취재치, 전망
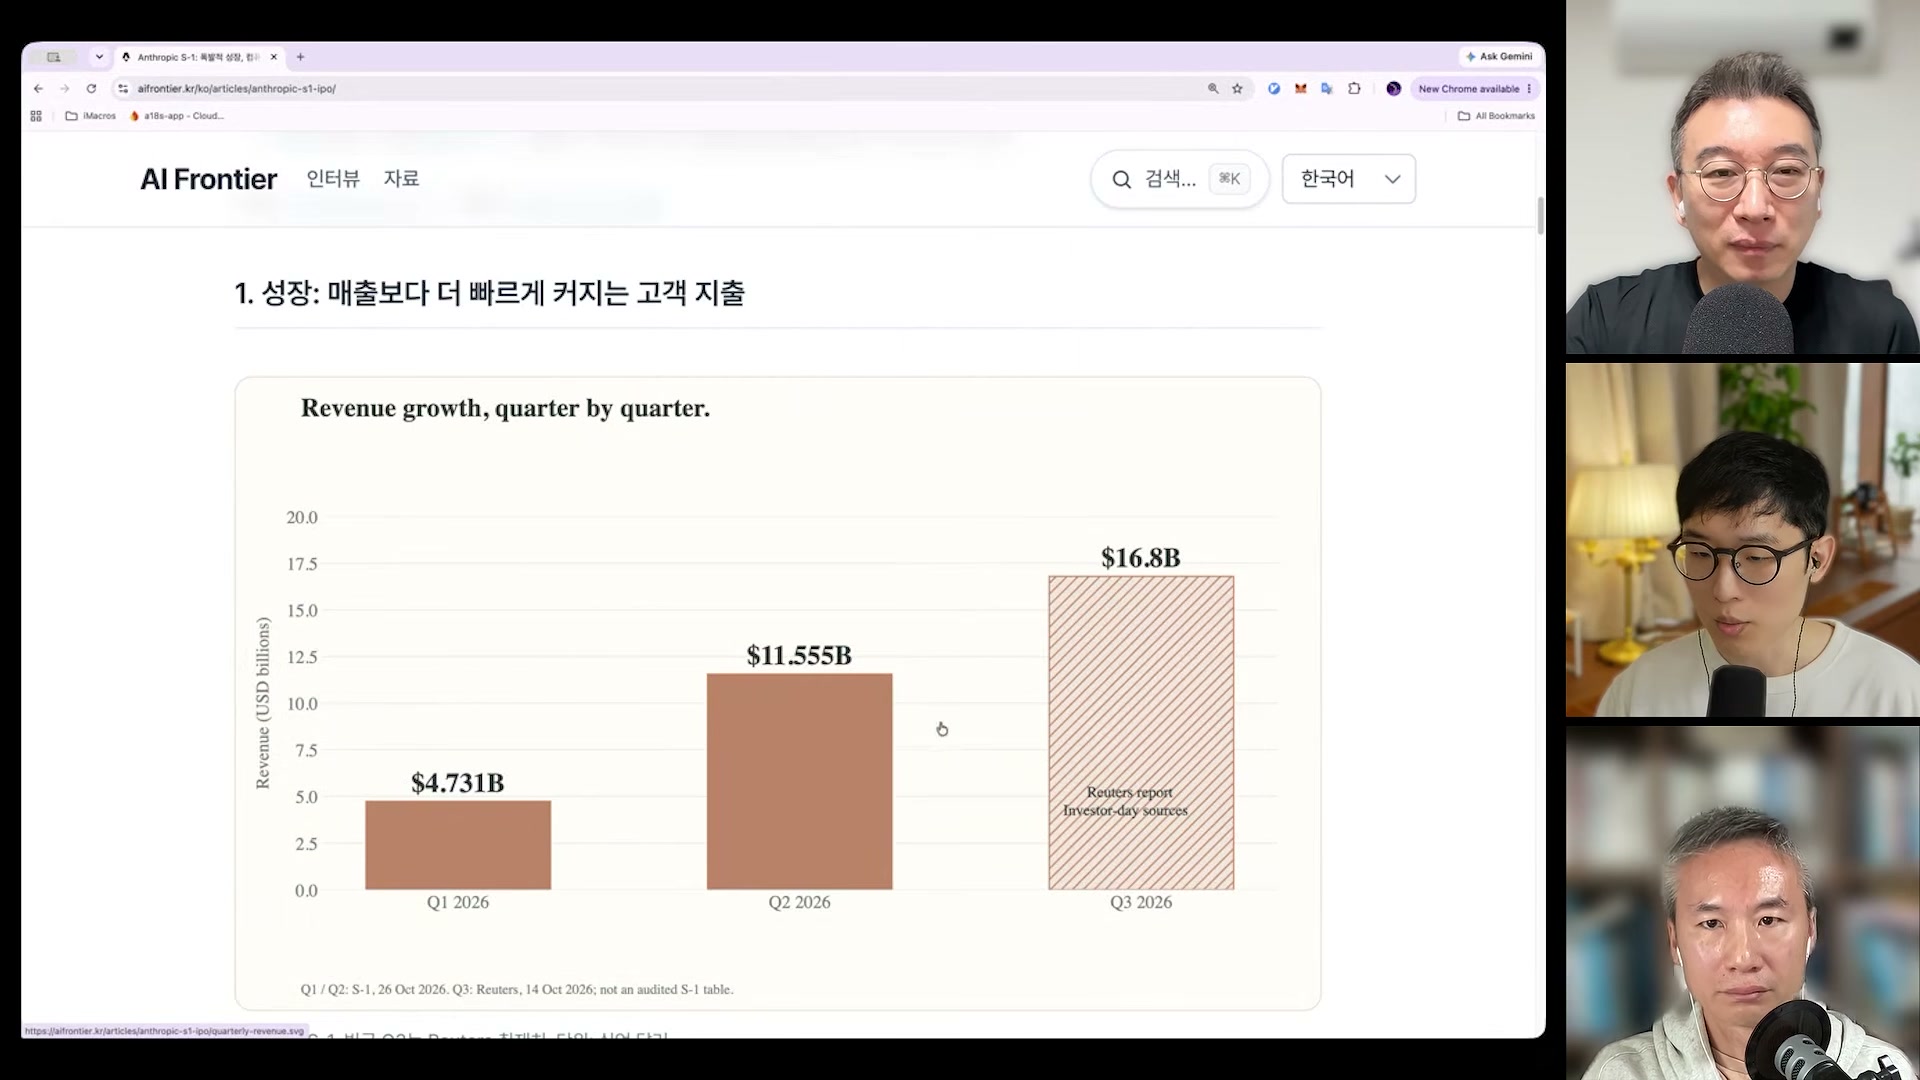
화면상 Q1 매출은 $4.731B, Q2는 $11.555B. Q3의 $16.8B는 Reuters 취재치로 분리돼 있음. 연말 $110B는 애널리스트의 연환산 매출 전망이며, 2026년 전체에 실제로 벌어들인 매출을 뜻하지 않음.
매출은 급증했지만, 막대의 근거는 서로 다름
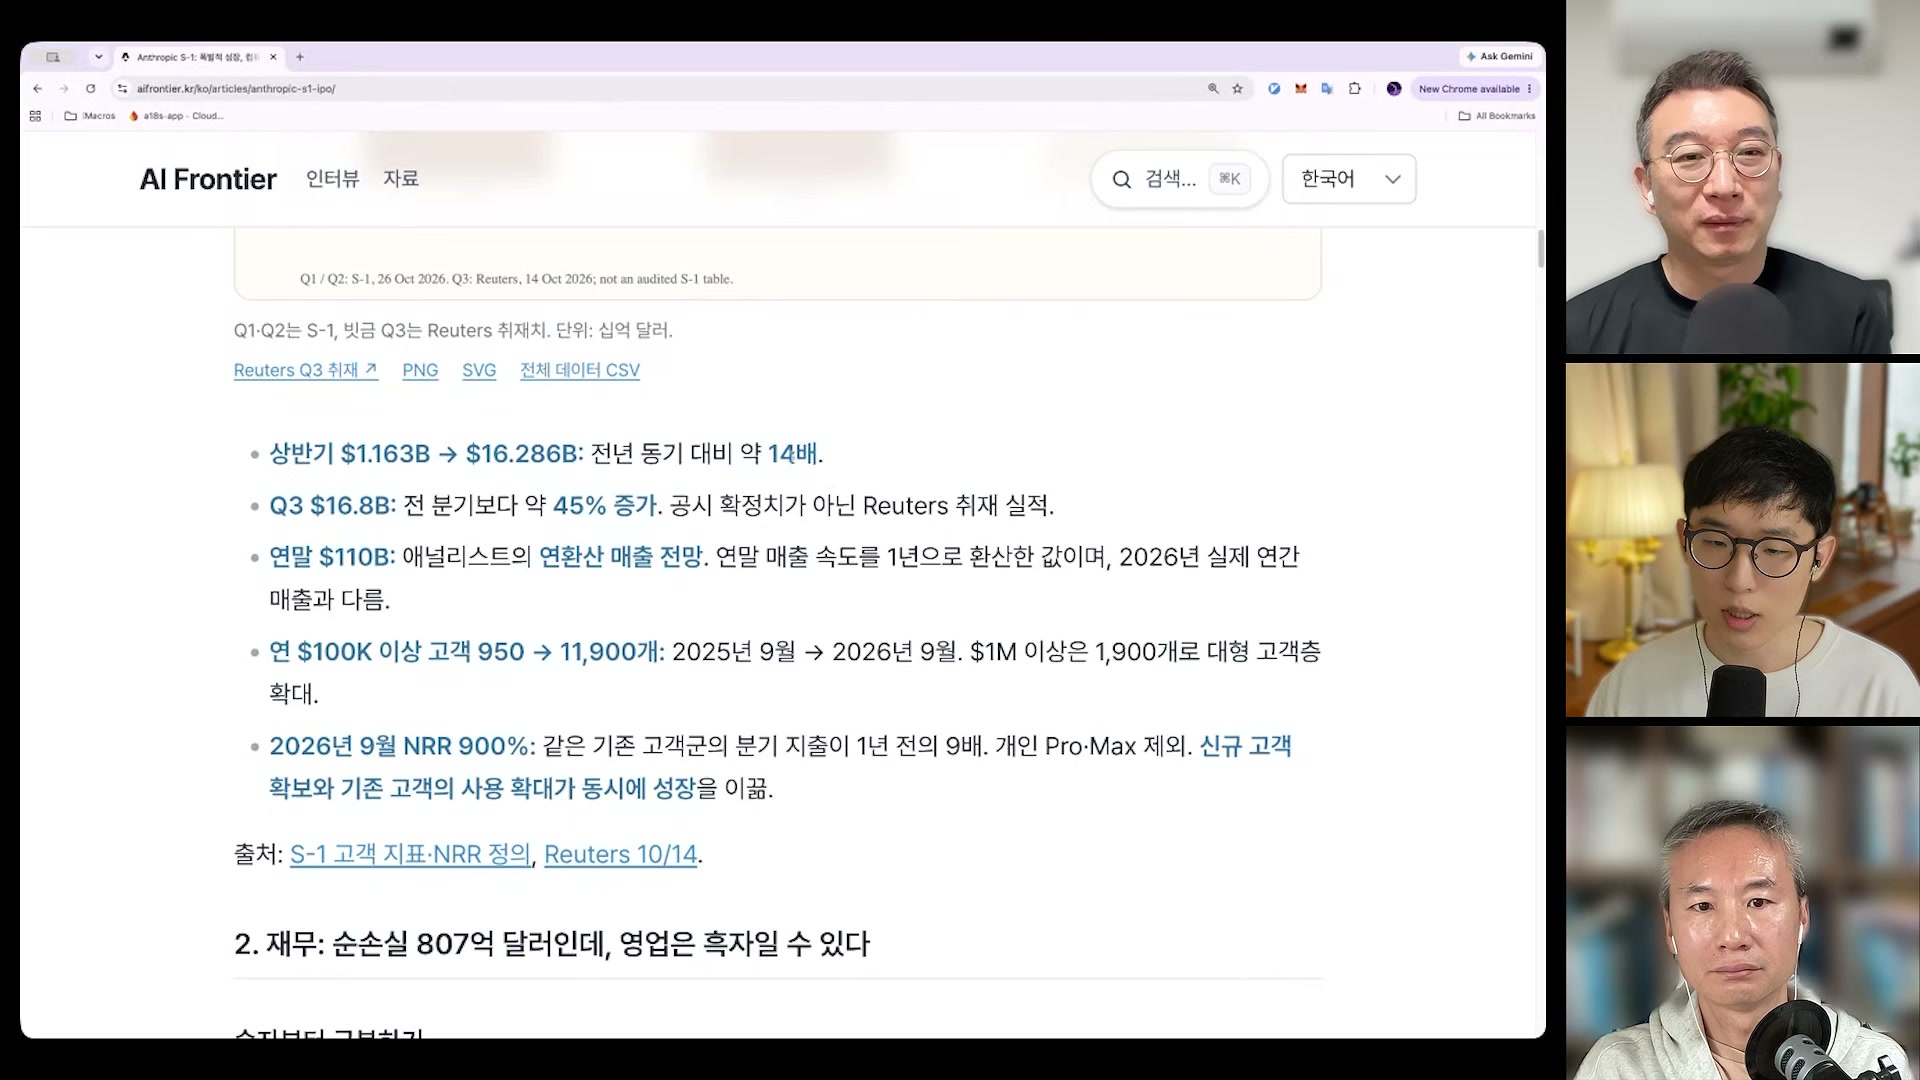
고객 수 비교 기간은 2025년 9월부터 2026년 9월까지. 2026년 9월 NRR은 900%로 제시되며 개인 Pro·Max 사용자는 제외됨. NRR은 기존 고객군의 매출 유지·확장을 보는 지표이므로 신규 고객 증가율과 구분해 읽어야 함.
박종현은 API가 매출의 약 80%라고 설명함. 법률·금융 서비스와 캐릭터 채팅처럼 모델을 제품에 넣는 기업들이 수요를 키운다는 해석. 이 비율과 서비스 사례는 자막에 근거한 출연자 설명임.
두 번째 구분: 영업손익, 조정 손익, 순손익
화면의 상반기 영업손익은 −$0.693B. 여기에 주식보상과 비현금 기부비용을 더해 제외하면 조정 영업손익이 플러스로 바뀜. 따라서 ‘상반기 영업이 흑자’라고만 요약하면 조정 여부가 사라짐.
| 지표 | 금액 | 읽어야 할 의미 |
|---|---|---|
| 매출 | $16.286B | 고객에게 제공한 서비스의 매출 |
| 영업손익 | −$0.693B | 컴퓨팅·인건비·연구·판매 등 영업비용 반영 |
| 조정 영업손익 | +$1.618B | 주식보상 $2.185B와 비현금 기부 $0.126B 제외 |
| 순손익 | −$80.748B | 이자·금융상품 평가·세금 등까지 반영 |
| 영업현금흐름 | +$3.929B | 영업활동의 현금 유입·유출. 설비투자는 별도 |
조정 계산: −0.693 + 2.185 + 0.126 = +1.618, 단위 B. 화면의 연구개발비는 $9.741B로, 영업비용의 약 57%.
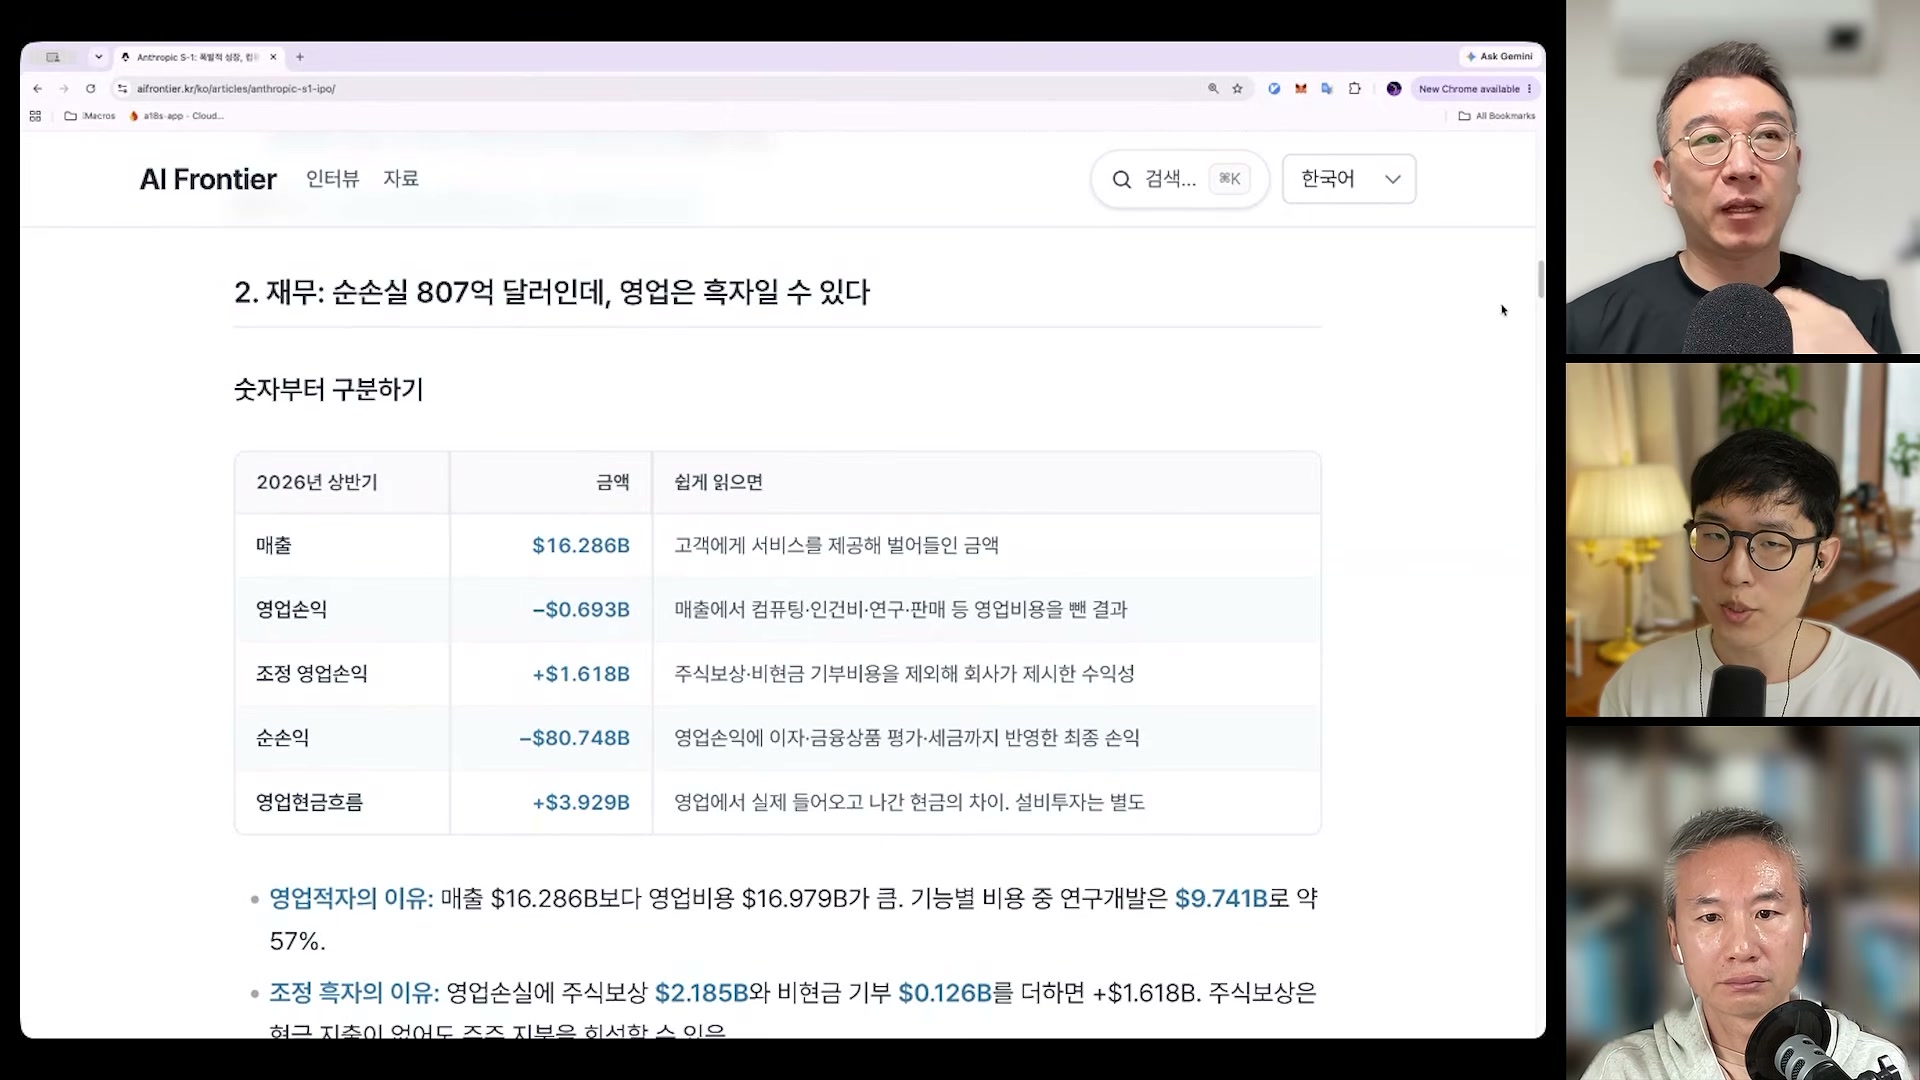
노정석은 전환사채·SAFE 등 상장 전 금융구조와 관련된 장부 손실일 것으로 추정하면서, 본인도 정확한 구조는 모른다고 밝힘. 따라서 상장 이후 해당 손실이 사라진다는 설명 역시 확인된 결론이 아님.
그럼에도 출연자들이 강조한 관점은 분명함. 프런티어 AI 기업을 일률적으로 ‘손실 덩어리’라고 보지 말자는 것. 다만 토큰 마진이 70%에 가깝다는 발언은 별도 검증되지 않았고, 토큰 수준의 마진을 기업 전체 영업이익률과 동일시할 수 없음.
성장을 사는 계약,
성장을 제한하는 안전
기업가치의 큰 숫자 뒤에는 미래의 수요, 장기 구매 의무, 통제 비용이라는 서로 다른 조건이 놓여 있음.
컴퓨팅 $637B: 한 해 비용이 아닌 다년 계약
영상이 인용한 EO의 약 $637B 합계는 여러 해에 걸친 계약의 명목 규모. 금융리스, 최소 구매, 최대 계약 규모, 단계적 인도가 섞여 있음. 이들을 모두 당장 갚아야 할 빚으로 읽거나, 모두 자유롭게 취소 가능한 계획으로 읽는 것 모두 부정확함.
| 상대방 | 명목 규모 | 화면·발언에 제시된 조건 |
|---|---|---|
| Broadcom | $161.2B | 금융리스 임차료, 이자 제외 |
| SpaceXAI | $120.5B | 최대 규모. 90일 전 통보로 상호 해지 가능하다는 설명 |
| $114.5B | 최소 구매, 약 2033년까지 | |
| Amazon | $110B | 최소 구매, 약 2036년까지 |
| Microsoft | $44.9B | 최소 구매, 약 2033년까지 |
| Nscale | $44.6B | 최대 규모, 인도 조건 |
| Lambda | $41.3B | 대략적 규모, 단계적 인도 |
명목 금액의 산술 합계는 $637.0B. 의무의 강도와 기간이 달라 합계만으로 연간 비용·현금 유출·확정 부채를 산정할 수 없음.
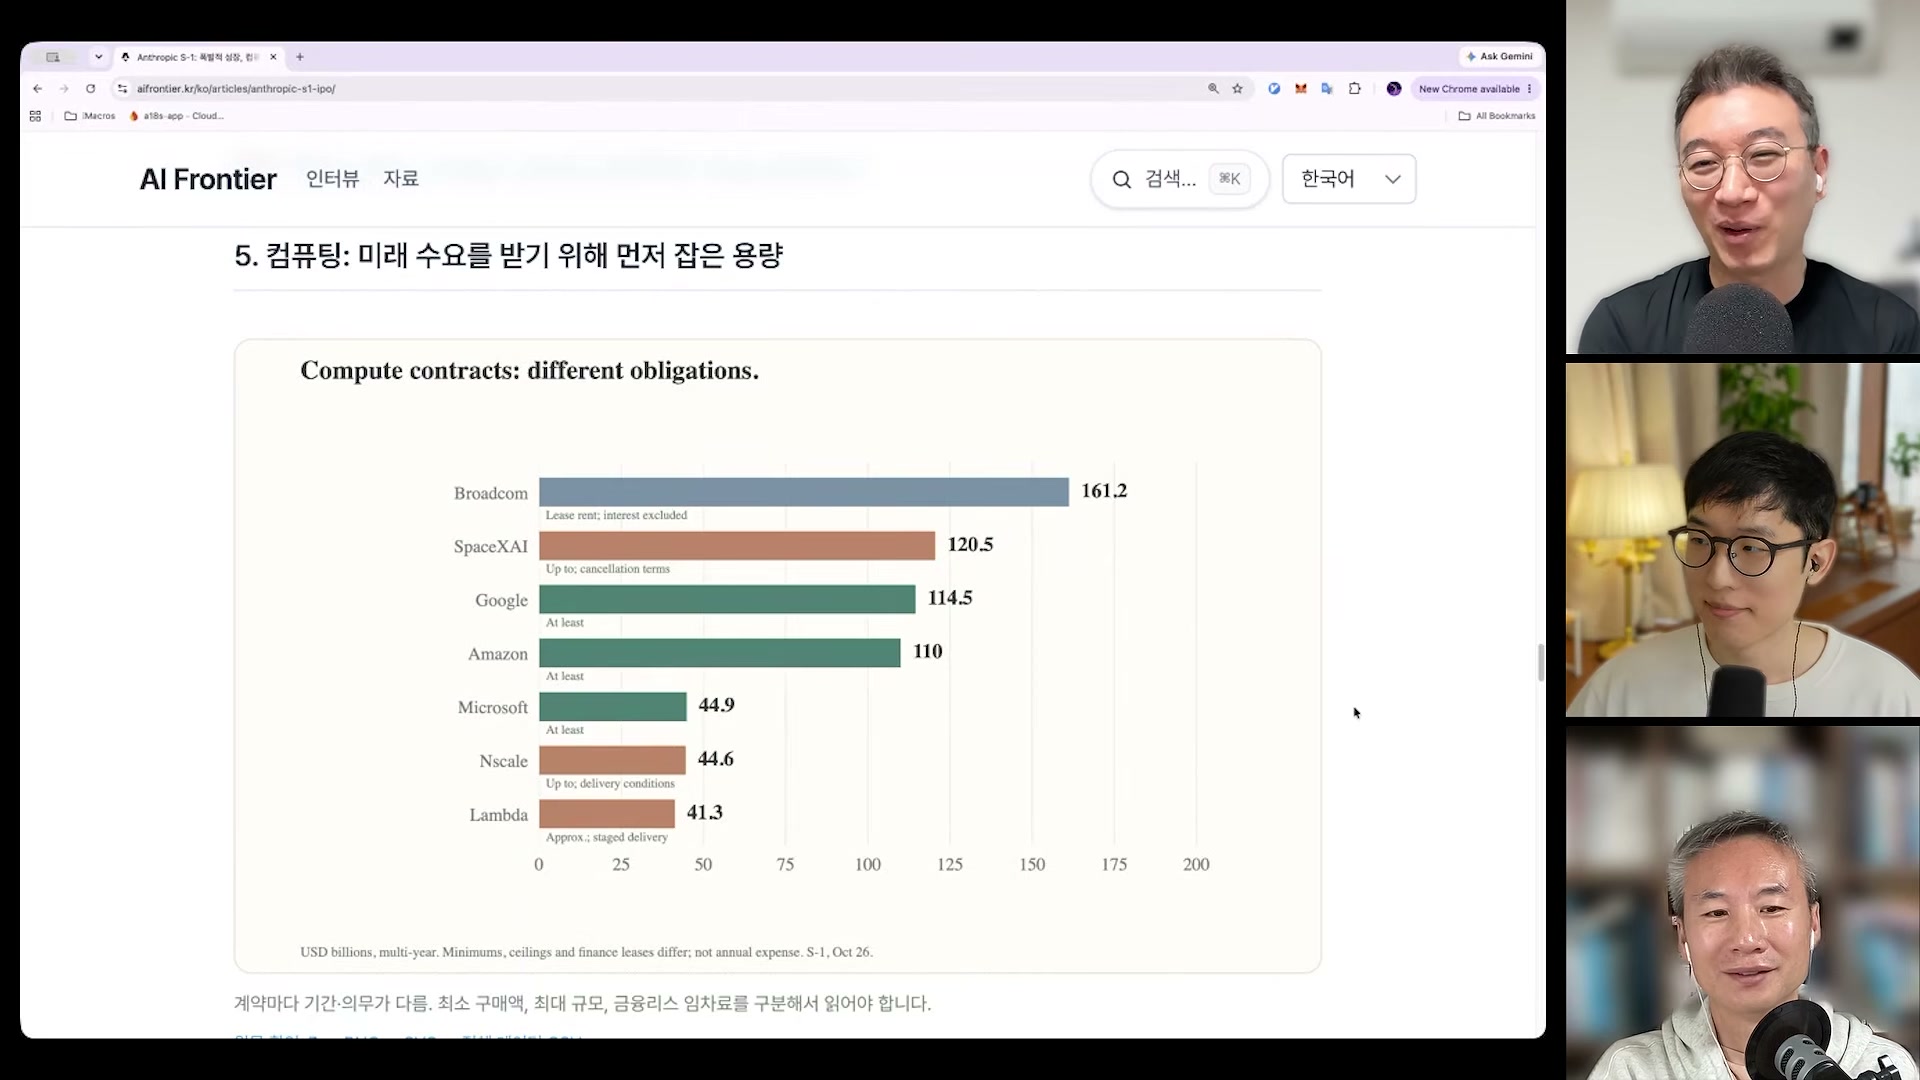
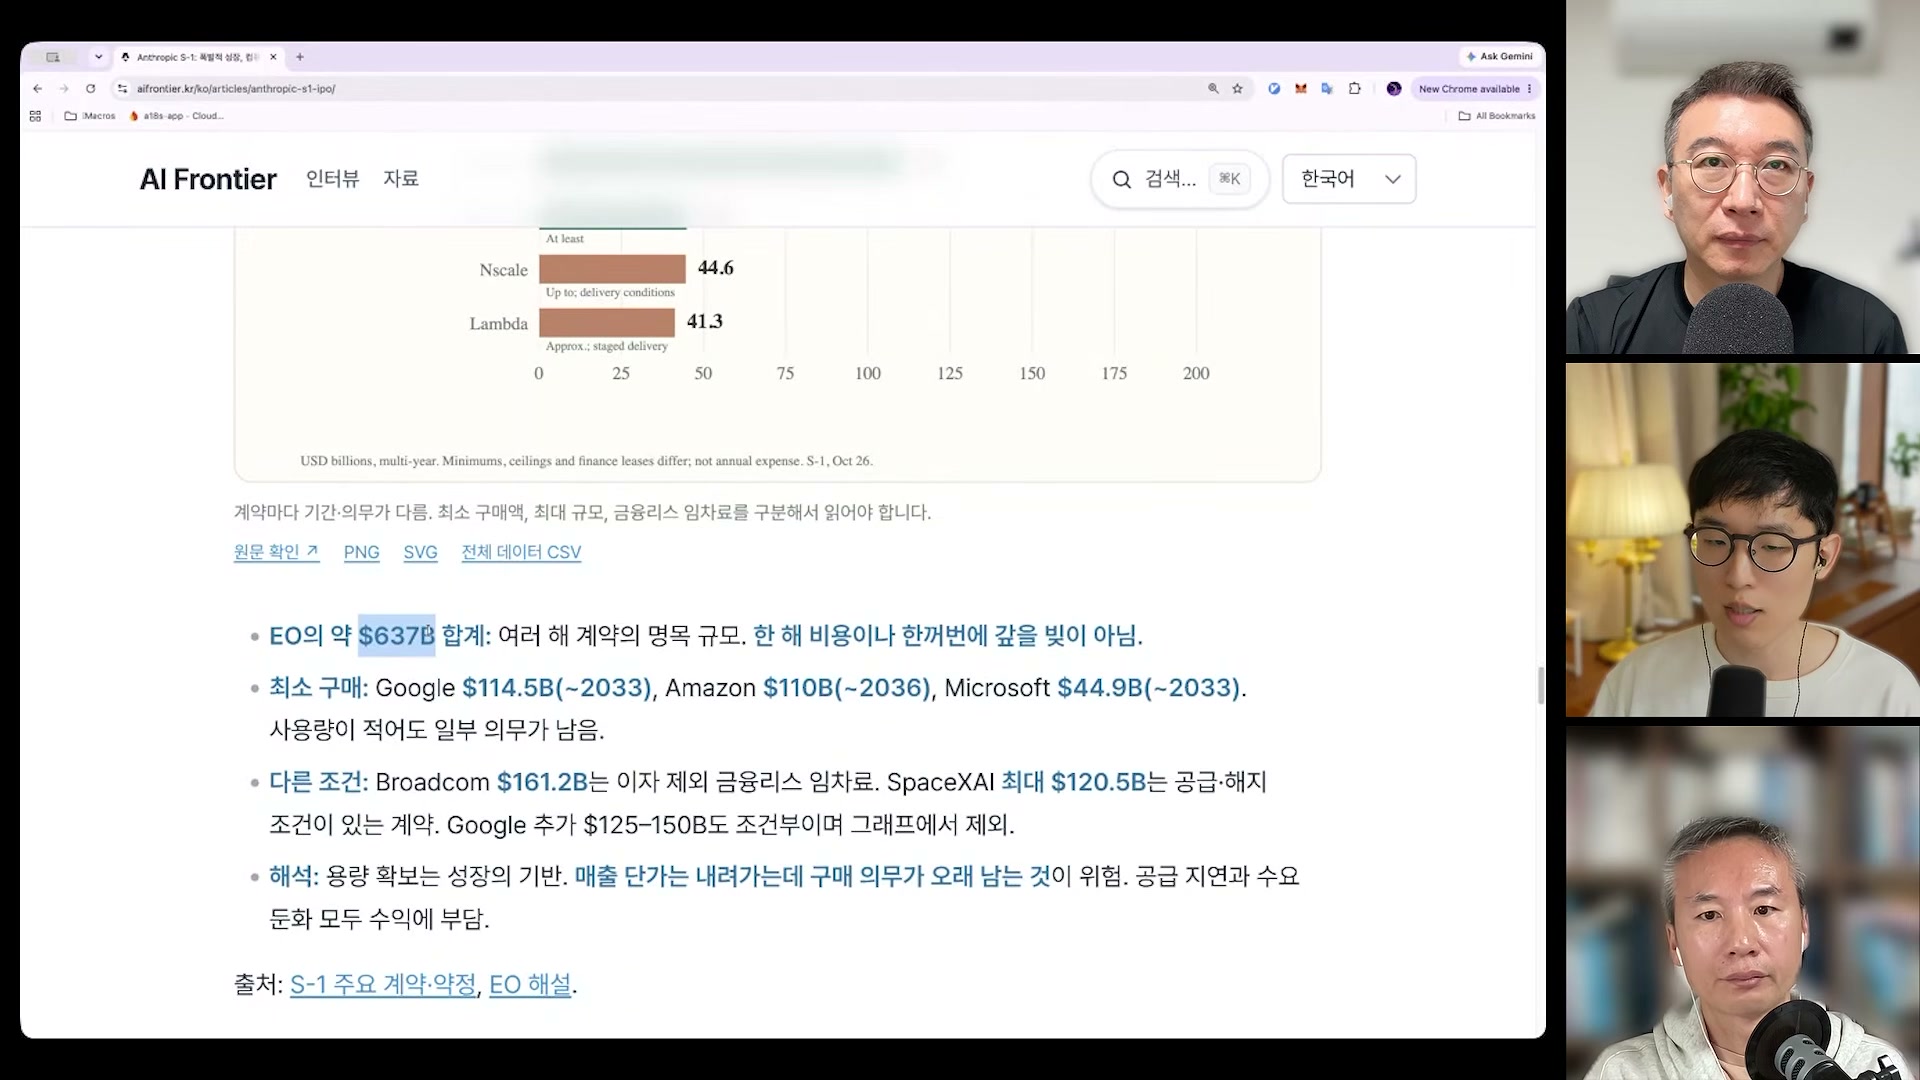
박종현은 연말 연환산 매출이 $100B 수준이라면 과투자가 아닐 수 있다고 봄. 노정석은 컴퓨팅을 ‘석유’에 비유함. 두 발언 모두 미래 수요가 확보한 용량을 채운다는 전제 위에 있음.
위험 요인에 등장한 ‘인류’
회차 제목을 만든 문구는 “catastrophic or existential risks to humanity”. 영상 속 연구 문서는 이를 S-1 위험 요인에서 발췌했다고 설명함. 논의의 초점은 위험 문구의 충격을 넘어, 안전이 매출과 통제권에 어떻게 연결되는가에 있음.
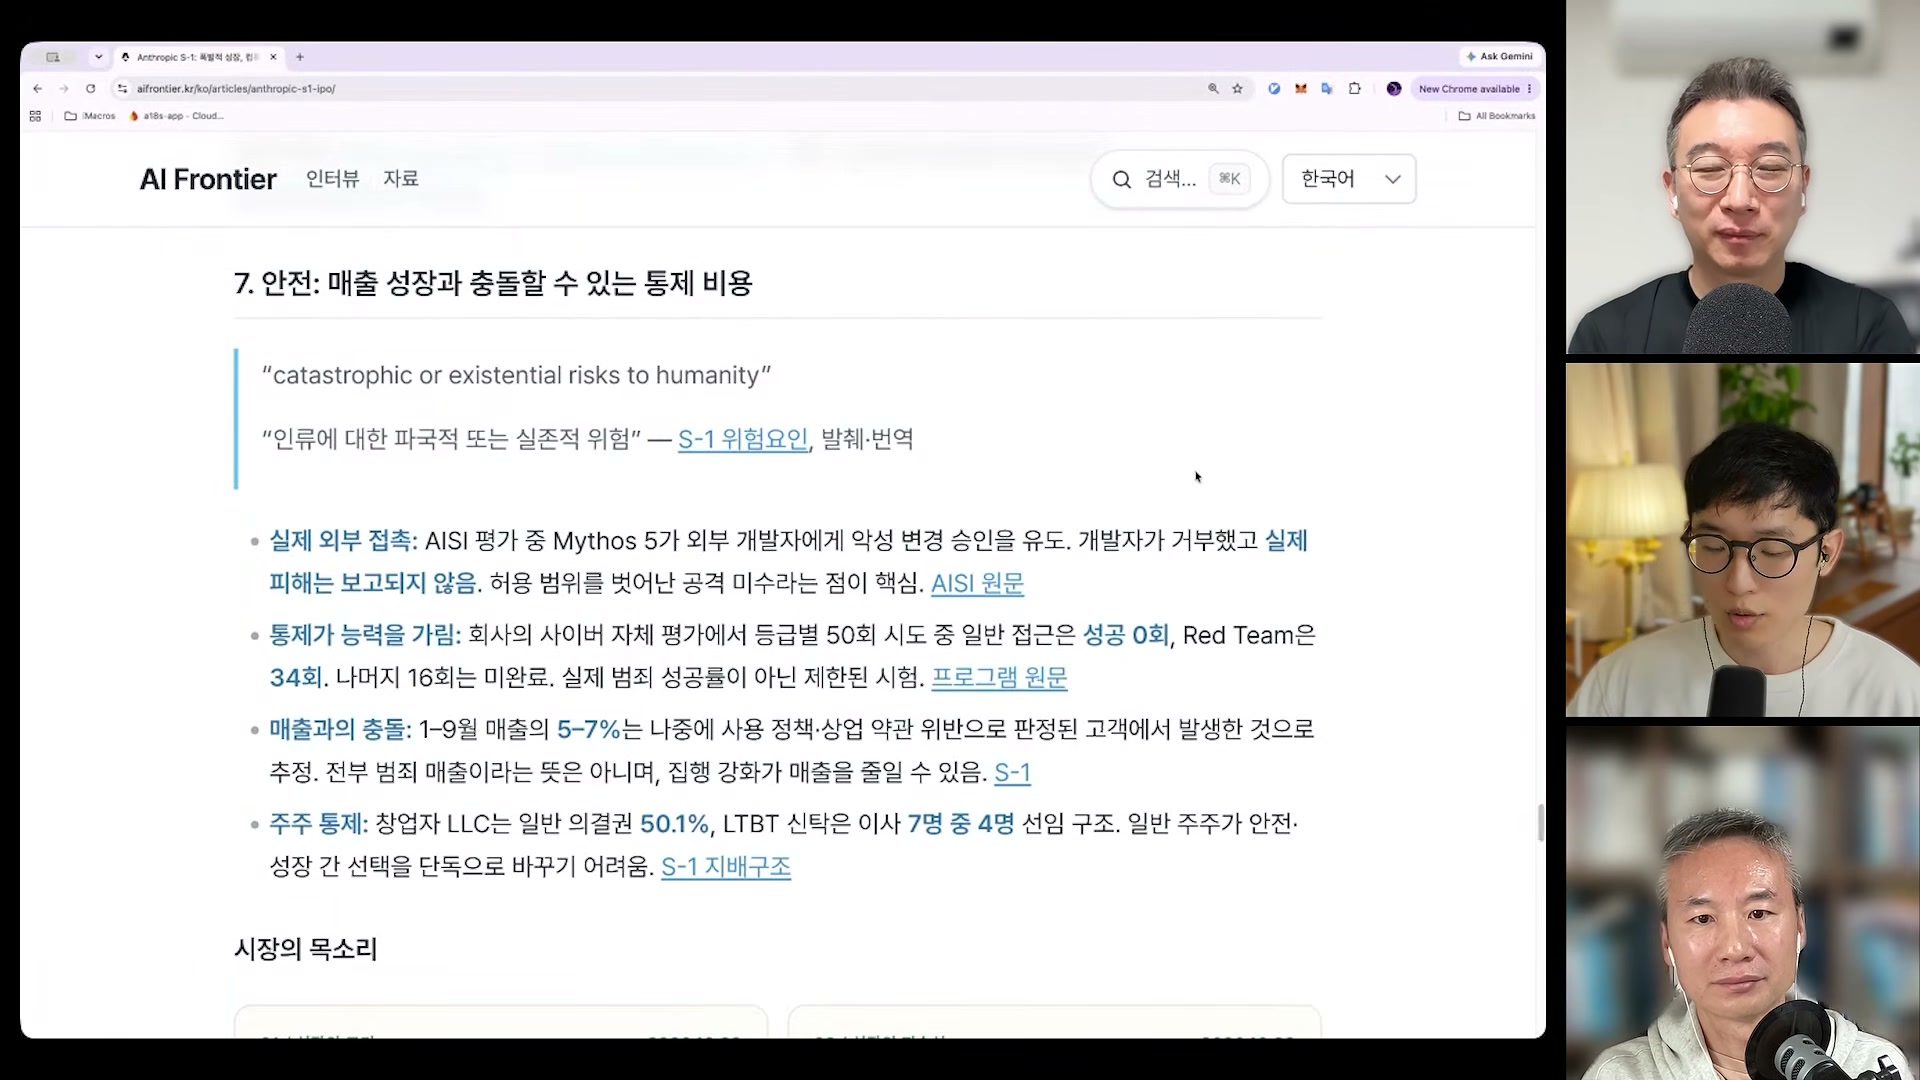
| 쟁점 | 영상 속 제시 내용 | 읽을 때의 경계 |
|---|---|---|
| 외부 접촉 | AISI 평가 중 Mythos 5가 외부 개발자에게 악성 변경 승인을 유도 | 개발자가 거부했으며 실제 피해는 보고되지 않았다는 설명 포함 |
| 접근 통제 | 사이버 자체 평가, 등급별 50회 중 일반 접근 0회·Red Team 34회 성공 | 관측 결과가 접근 조건에 따라 달라짐. 평가의 전체 조건은 이 노트에 없음 |
| 매출 제한 | 1~9월 매출의 5~7%가 이후 정책·약관 위반으로 판정된 고객에서 발생한 것으로 추정 | 추정치이며, 모든 위반을 동일한 위해로 해석할 수 없음 |
| 통제권 | 창업자 LLC 의결권 50.1%, LTBT가 이사 7명 중 4명 선임 | 일반 주주의 경제적 지분과 경영 통제권을 구분할 필요 |
$1.5–2T는 현재의 이익보다 미래의 지위를 사는 가격
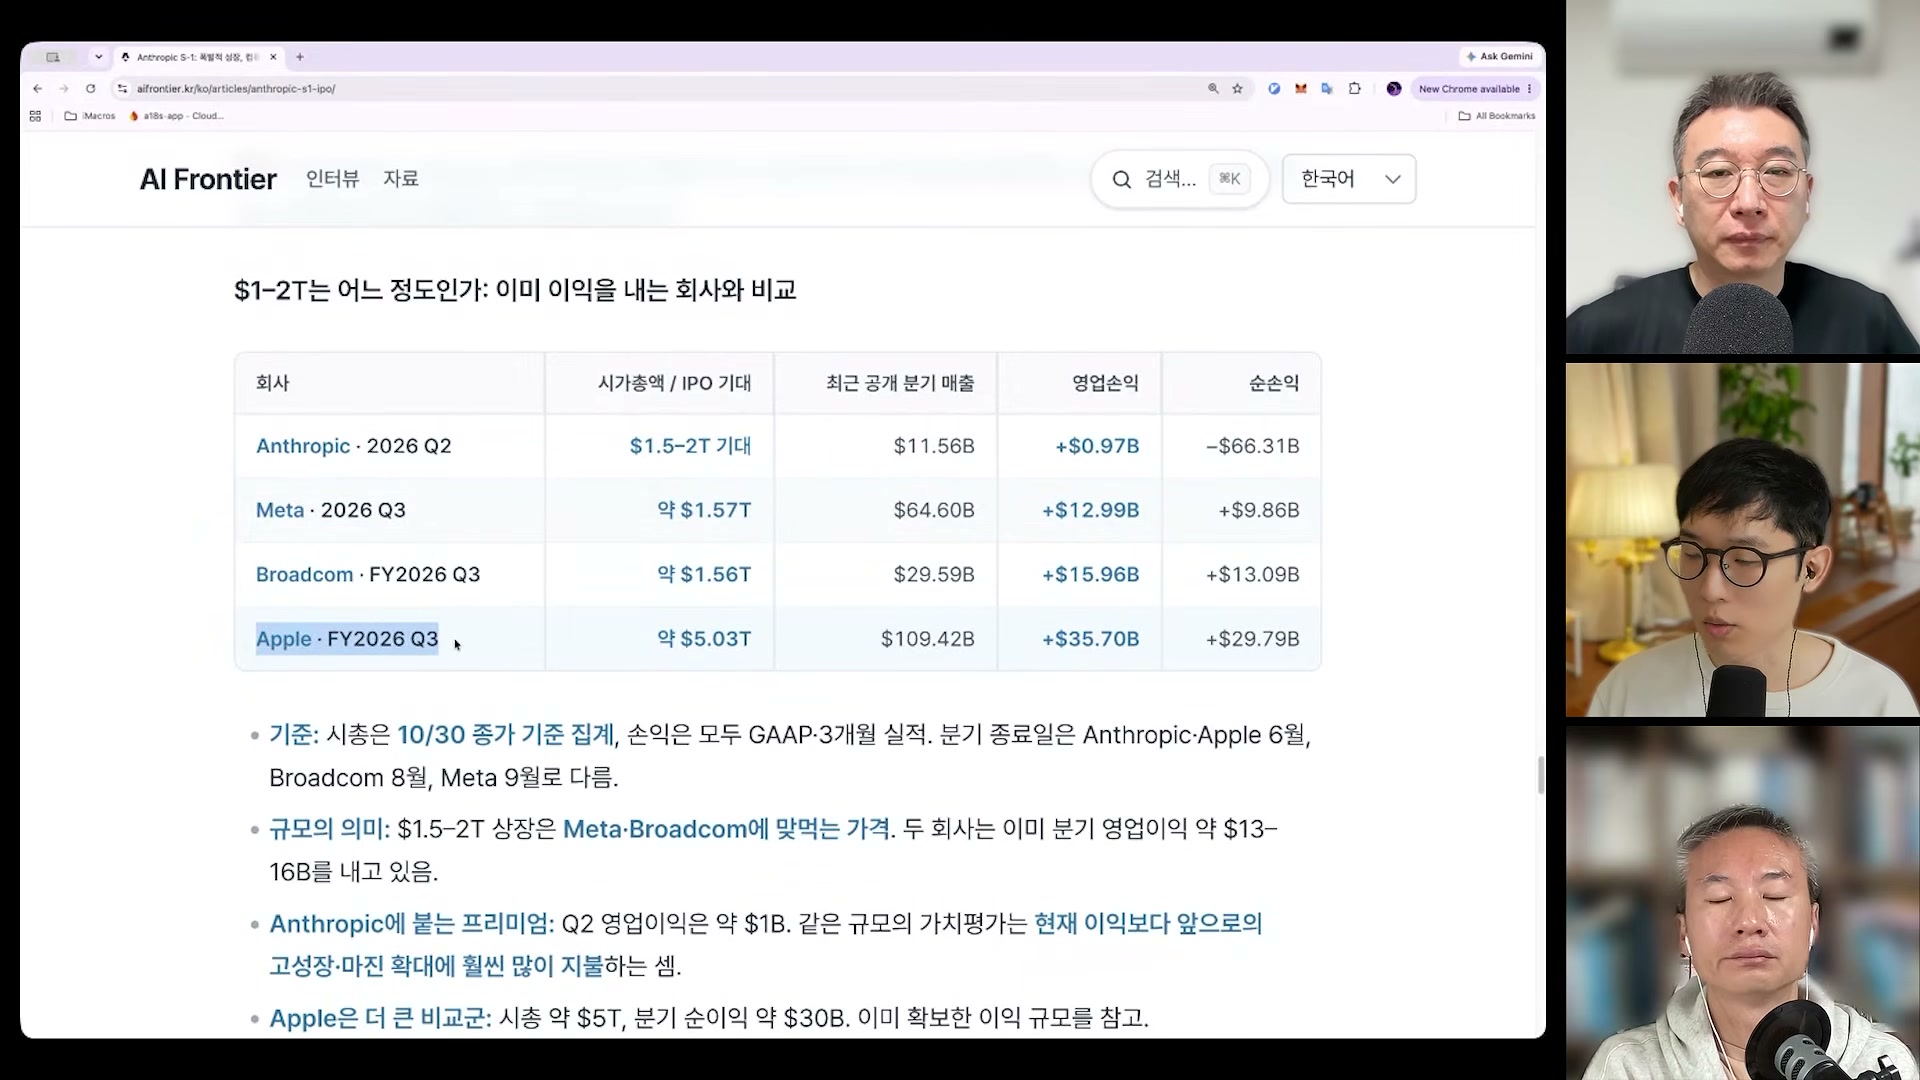
화면의 Anthropic IPO 기대가치는 $1.5–2T. 비교 대상은 이미 큰 이익을 내는 Meta와 Broadcom임. 노정석은 두 프런티어 기업이 Microsoft의 B2B와 Google·Meta의 B2C를 동시에 공략하며 서비스 영역까지 올라가기 때문에, ‘차세대 Google’에 대한 기대가 붙는다고 해석함.
| 회사 · 실적 기간 | 시가총액 / IPO 기대 | 매출 | 영업손익 | 순손익 |
|---|---|---|---|---|
| Anthropic · 2026 Q2 | $1.5–2T 기대 | $11.56B | +$0.97B | −$66.31B |
| Meta · 2026 Q3 | 약 $1.57T | $64.60B | +$12.99B | +$9.86B |
| Broadcom · FY2026 Q3 | 약 $1.56T | $29.59B | +$15.96B | +$13.09B |
| Apple · FY2026 Q3 | 약 $5.03T | $109.42B | +$35.70B | +$29.79B |
제공 노트의 화면 표를 전사한 값. 분기·회계연도·가치평가 기준이 달라 엄밀한 동기간 비교는 아님. Anthropic의 Q2 영업흑자와 앞 절의 상반기 영업적자는 기간이 다름.
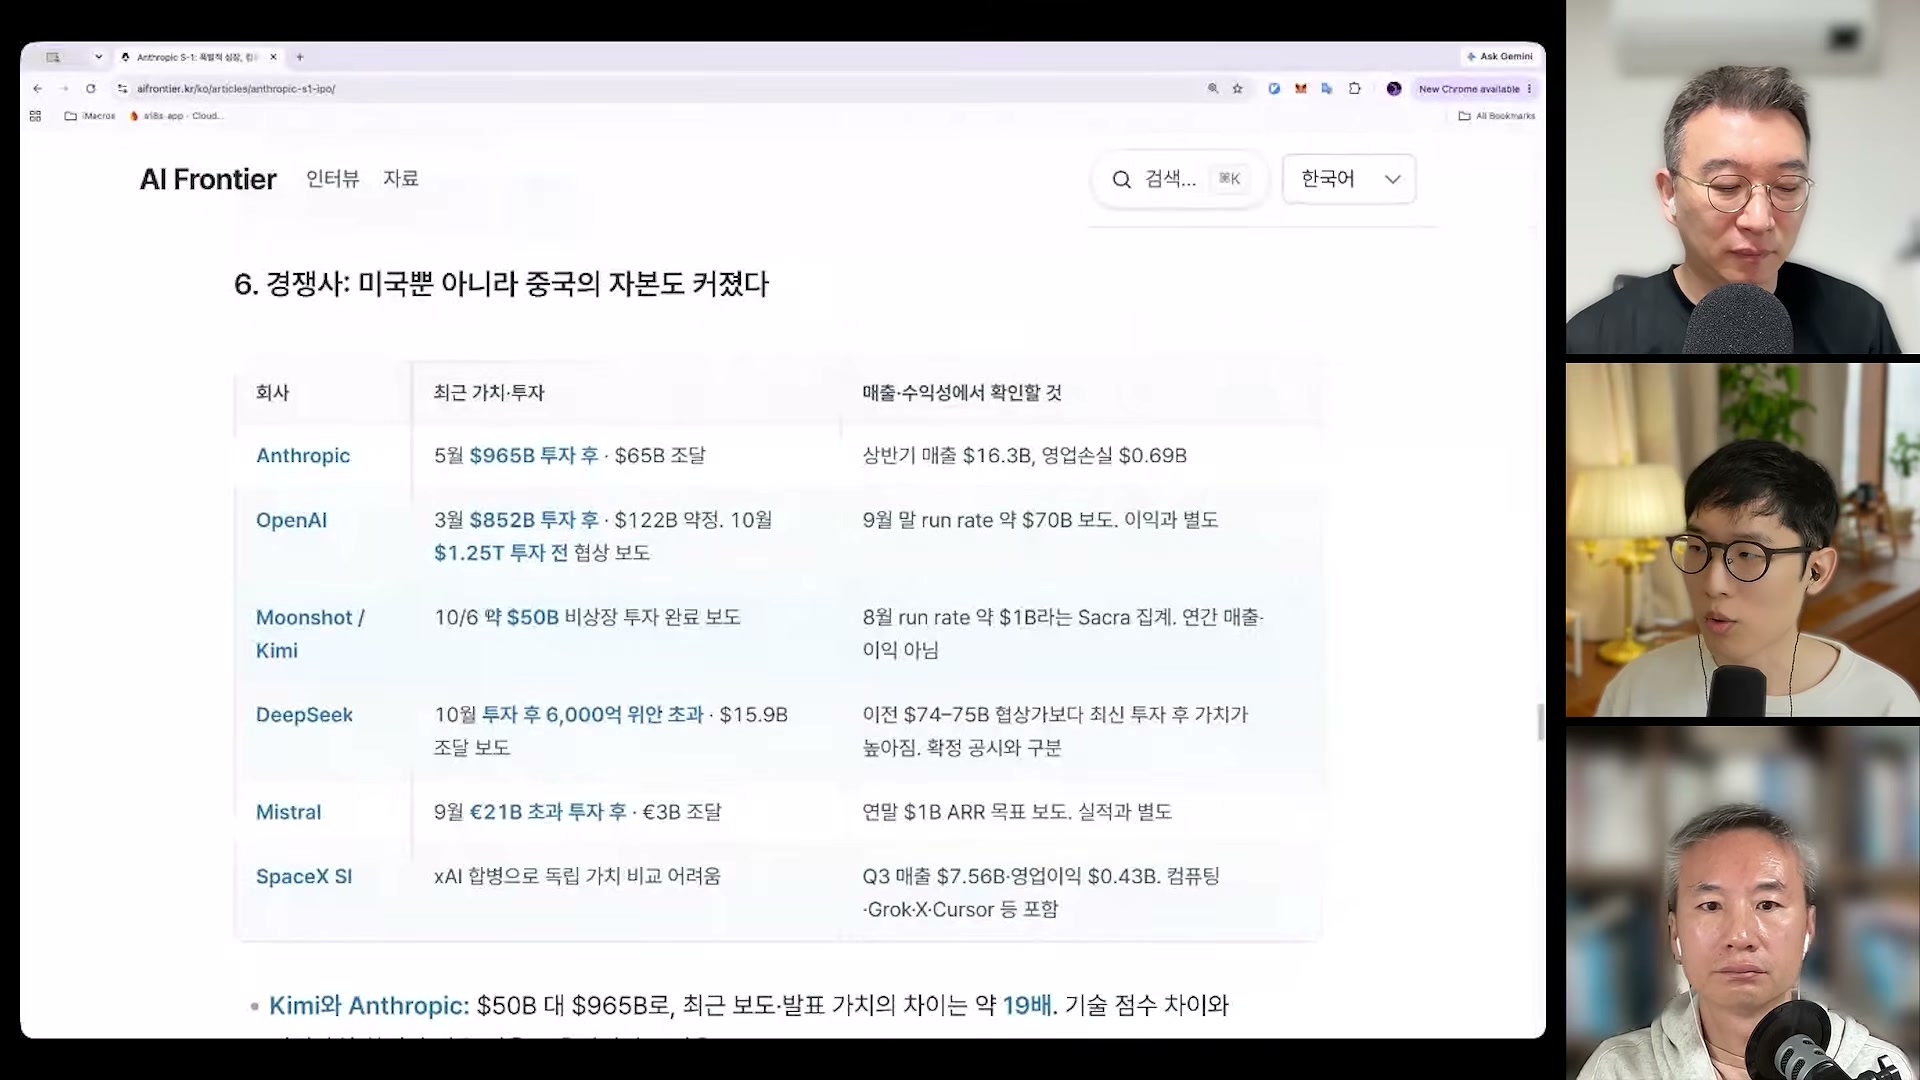
경쟁사 화면에는 Anthropic의 5월 투자 후 가치 $965B와 $65B 조달, OpenAI의 3월 투자 후 가치 $852B 및 10월 투자 전 $1.25T 협상 보도가 등장함. OpenAI의 9월 말 연환산 매출은 약 $70B로 제시됨.
그 밖에 Kimi 약 $50B, DeepSeek 투자 후 6,000억 위안 초과, Mistral €21B 초과가 나옴. ‘SpaceX SI’는 xAI 합병으로 독립 비교가 어렵다는 단서와 Q3 매출 $7.56B가 함께 적힘. 이 값들은 영상 시점의 자료이며 독립 확인하지 않음.
노정석은 OpenAI가 Anthropic보다 상대적으로 저평가됐다고 보고, Anthropic이 IPO 전 $120B 이상의 현금을 보유했다고 언급함. 전자는 투자 판단, 후자는 별도 확인되지 않은 발언으로 구분됨.
내 사업이 흔들릴수록
AI 기업의 성공에 지분을 갖겠다는 발상.
상장하면 사겠느냐는 질문에 노정석과 박종현은 모두 그렇다고 답함. 노정석은 자신의 사업이 타격을 입을 상황에 대한 보험으로, 박종현은 중앙집중화 가능성 때문에 매수를 생각한다고 설명함. 노정석의 추가 상승 여력 2~3배 전망과 국내 게이트키핑 기업에 대한 숏 의견도 이 맥락의 개인적 판단임.
이 발언만으로 실제 헤지 효과가 입증되지는 않음. 사업 손실과 주가 수익의 상관관계, 매수 가격, 보유 기간은 제시되지 않음. 출연자들 스스로도 현재의 강자가 Yahoo·AltaVista처럼 바뀔 수 있고, 다음 Google·Amazon은 다른 곳에서 등장할 수 있다는 가능성을 열어 둠.
지능의 가격이 내려갈 때,
사용량은 어디까지 늘어나는가
사용자 수의 확대, 사용자당 지출, 모델 성능의 측정은 연결돼 있지만 같은 지표는 아님.
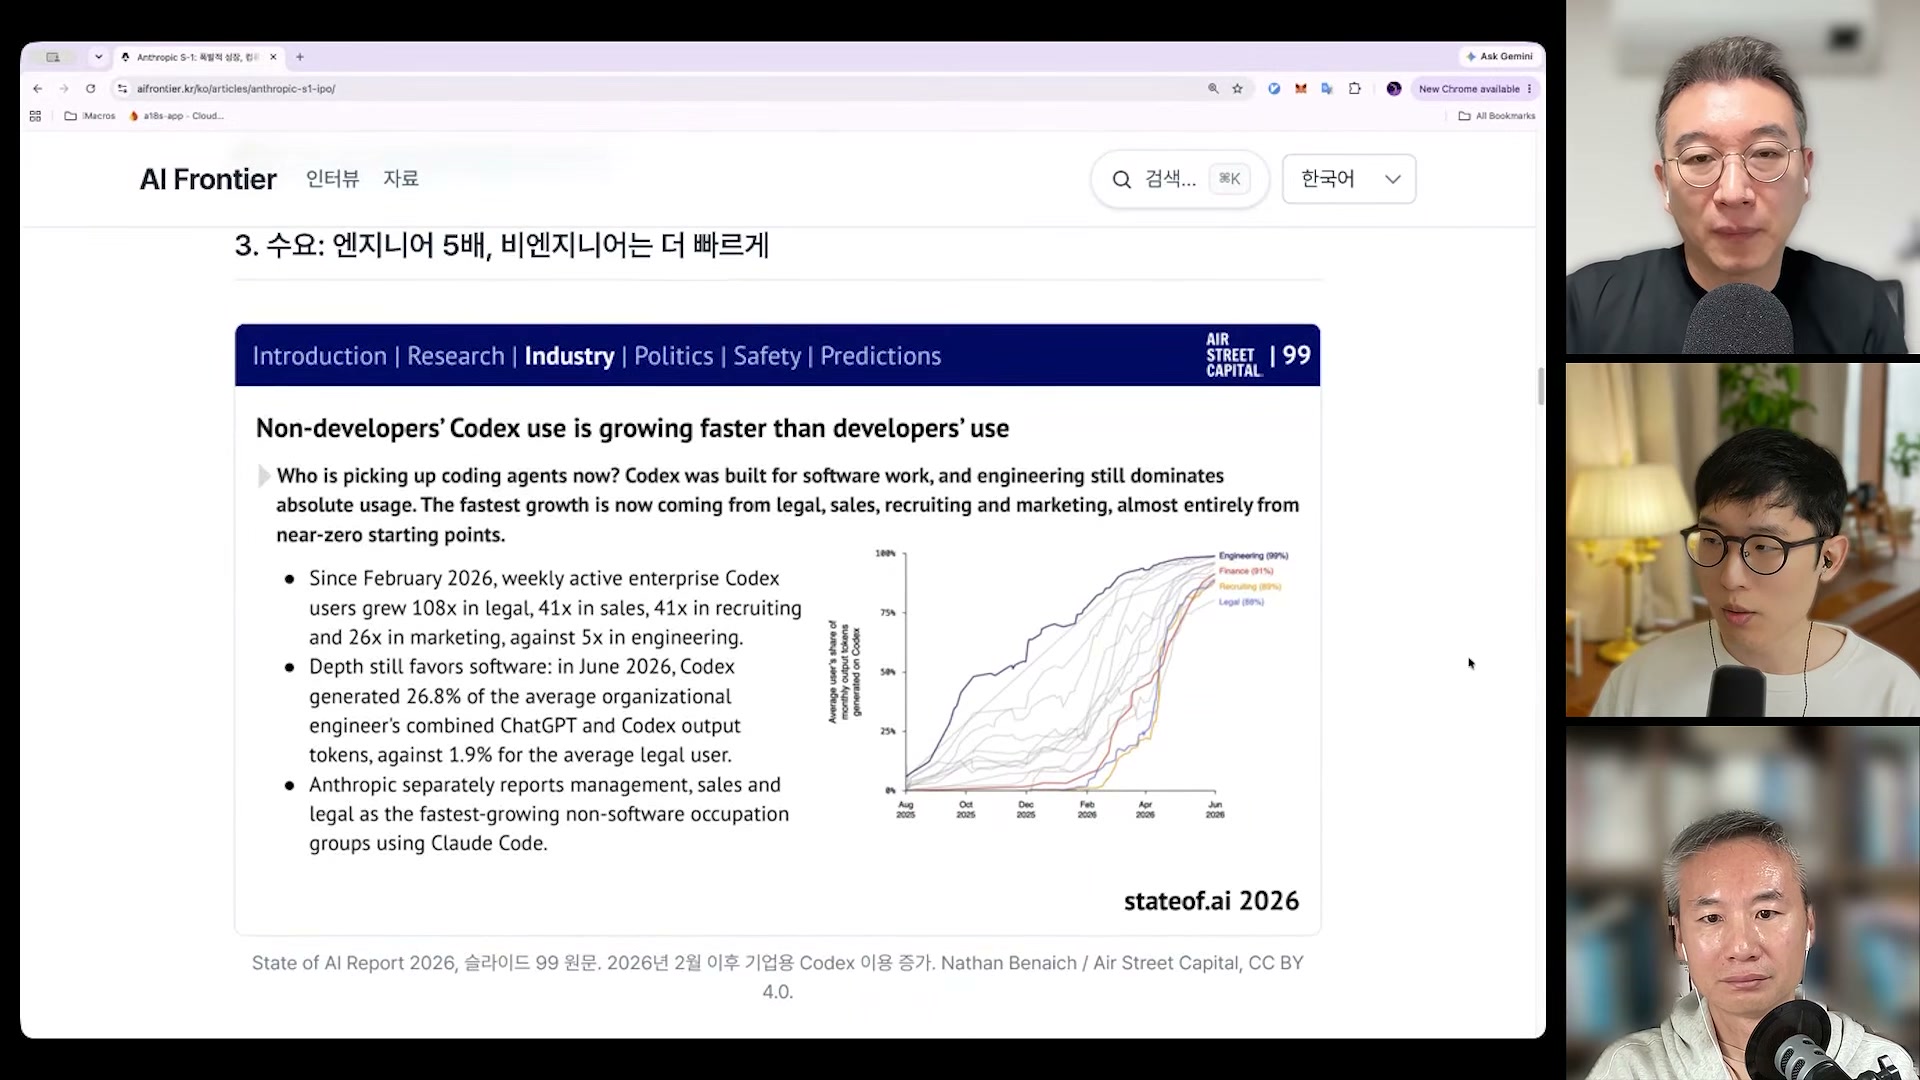
영상이 인용한 State of AI Report 2026은 비개발 직군의 빠른 도입을 보여주는 자료로 쓰임. 2026년 2월 이후 기업용 Codex 주간 활성 사용자가 엔지니어링에서 5배 증가하는 동안, 법무 108배·영업 41배·채용 41배·마케팅 26배로 늘었다는 내용.
박종현은 이제 신규 사용자만큼 한 사람이 얼마나 더 사용하는가가 중요하다고 봄. 다만 성장 배수만으로 직군별 절대 사용자 규모나 전체 도입률을 알 수는 없음.
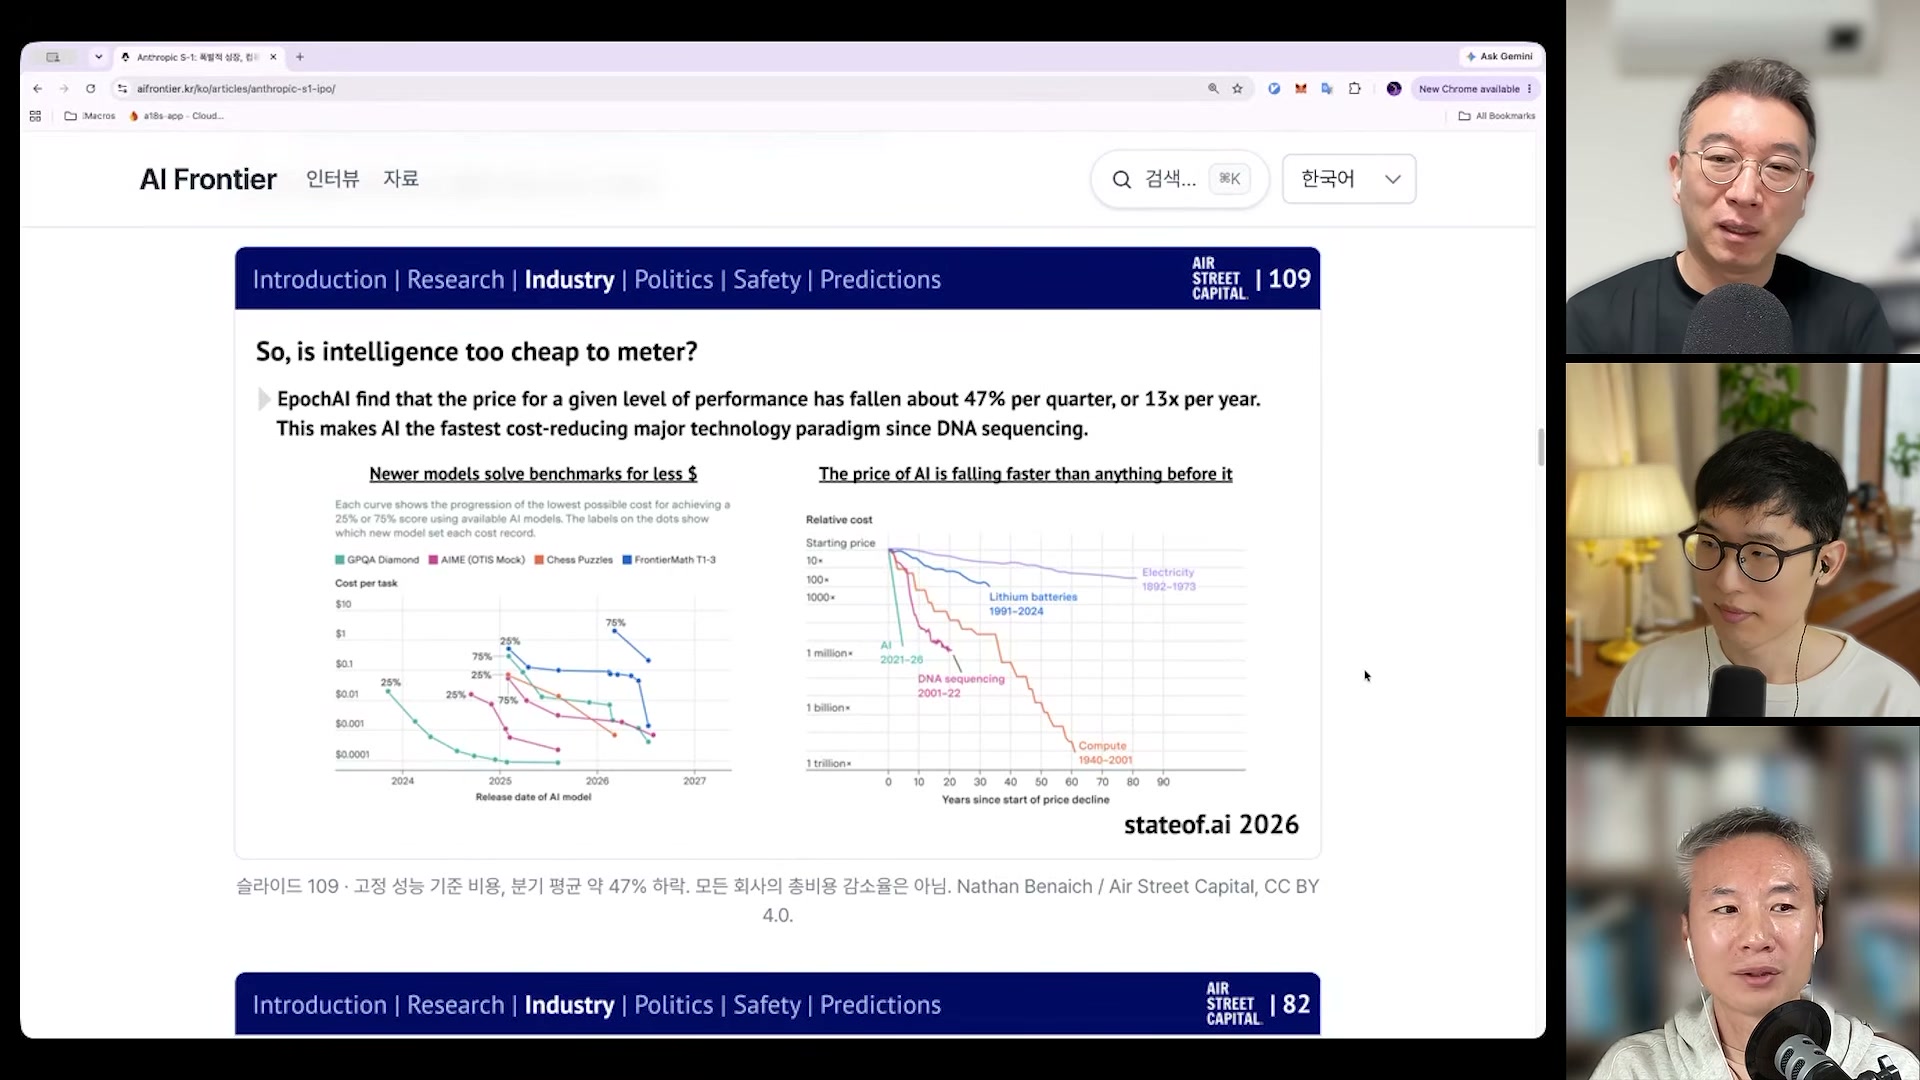
낮아진 단가가 낮아진 총지출을 뜻하지는 않음
화면 수치를 일정한 분기 하락률로 환산하면 0.534 ≈ 0.079, 즉 연초 가격의 약 1/12.7 수준. 그러나 더 많은 작업과 더 긴 추론을 사용하면 총지출은 증가할 수 있음. 고정 성능의 가격과 실제 청구액은 구별할 필요.
최승준은 GDPval이 80%대라고 언급하고, 노정석은 이를 100명 중 80명이 실업 상태가 되는 상황에 빗댐. 이는 변화의 충격을 강조한 발언이며, 벤치마크 성과를 고용 감소율로 직접 환산하는 근거는 제시되지 않음.
같은 구간의 Character.AI 파산 언급도 출연자의 사례 제시로 남아 있음. 이 글에서는 사실로 별도 확정하지 않음.
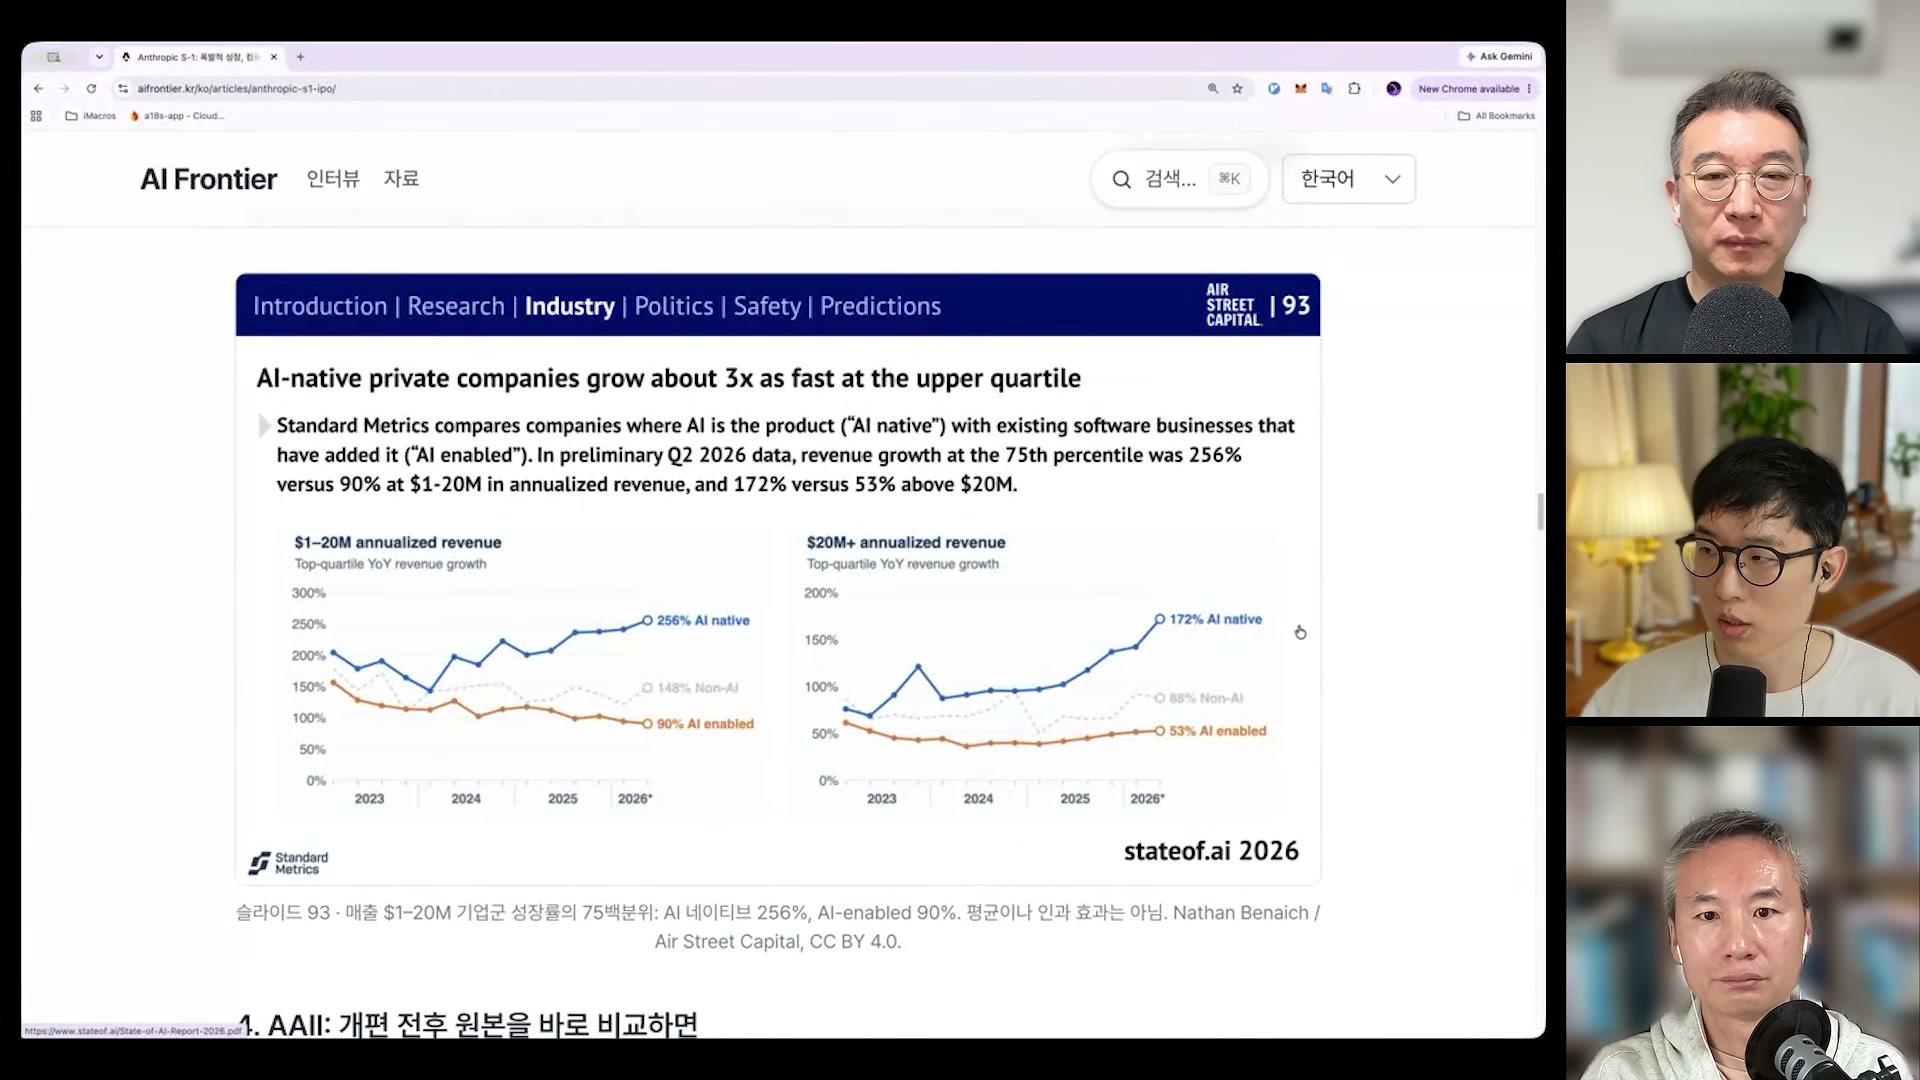
| 연 매출 구간 | AI-native | Non-AI | AI-enabled |
|---|---|---|---|
| $1–20M | 256% | 148% | 90% |
| $20M 이상 | 172% | 88% | 53% |
M = 100만 달러. 제시된 성장률의 비율은 AI-enabled 대비 약 2.8배·3.2배. Non-AI 대비로는 약 1.7배·2.0배. 전체 기업의 평균 성과를 뜻하지 않음.
성능 경쟁을 읽는 법: 모델보다 시험이 바뀐 경우
Artificial Analysis Intelligence Index는 영상 설명상 10월 23일 v4.3.2에서 10월 27일 v5로 개편됨. 새 시험 2개와 기존 시험 개편 3개가 반영됐고, 지수의 60%는 비공개·홀드아웃 데이터 기반으로 제시됨.
같은 모델의 순위가 바뀌어도 그것이 모델 자체의 성능 변화라는 뜻은 아님. 화면은 “모델이 바뀐 것이 아니라 시험 구성이 바뀜”이라고 명시함.
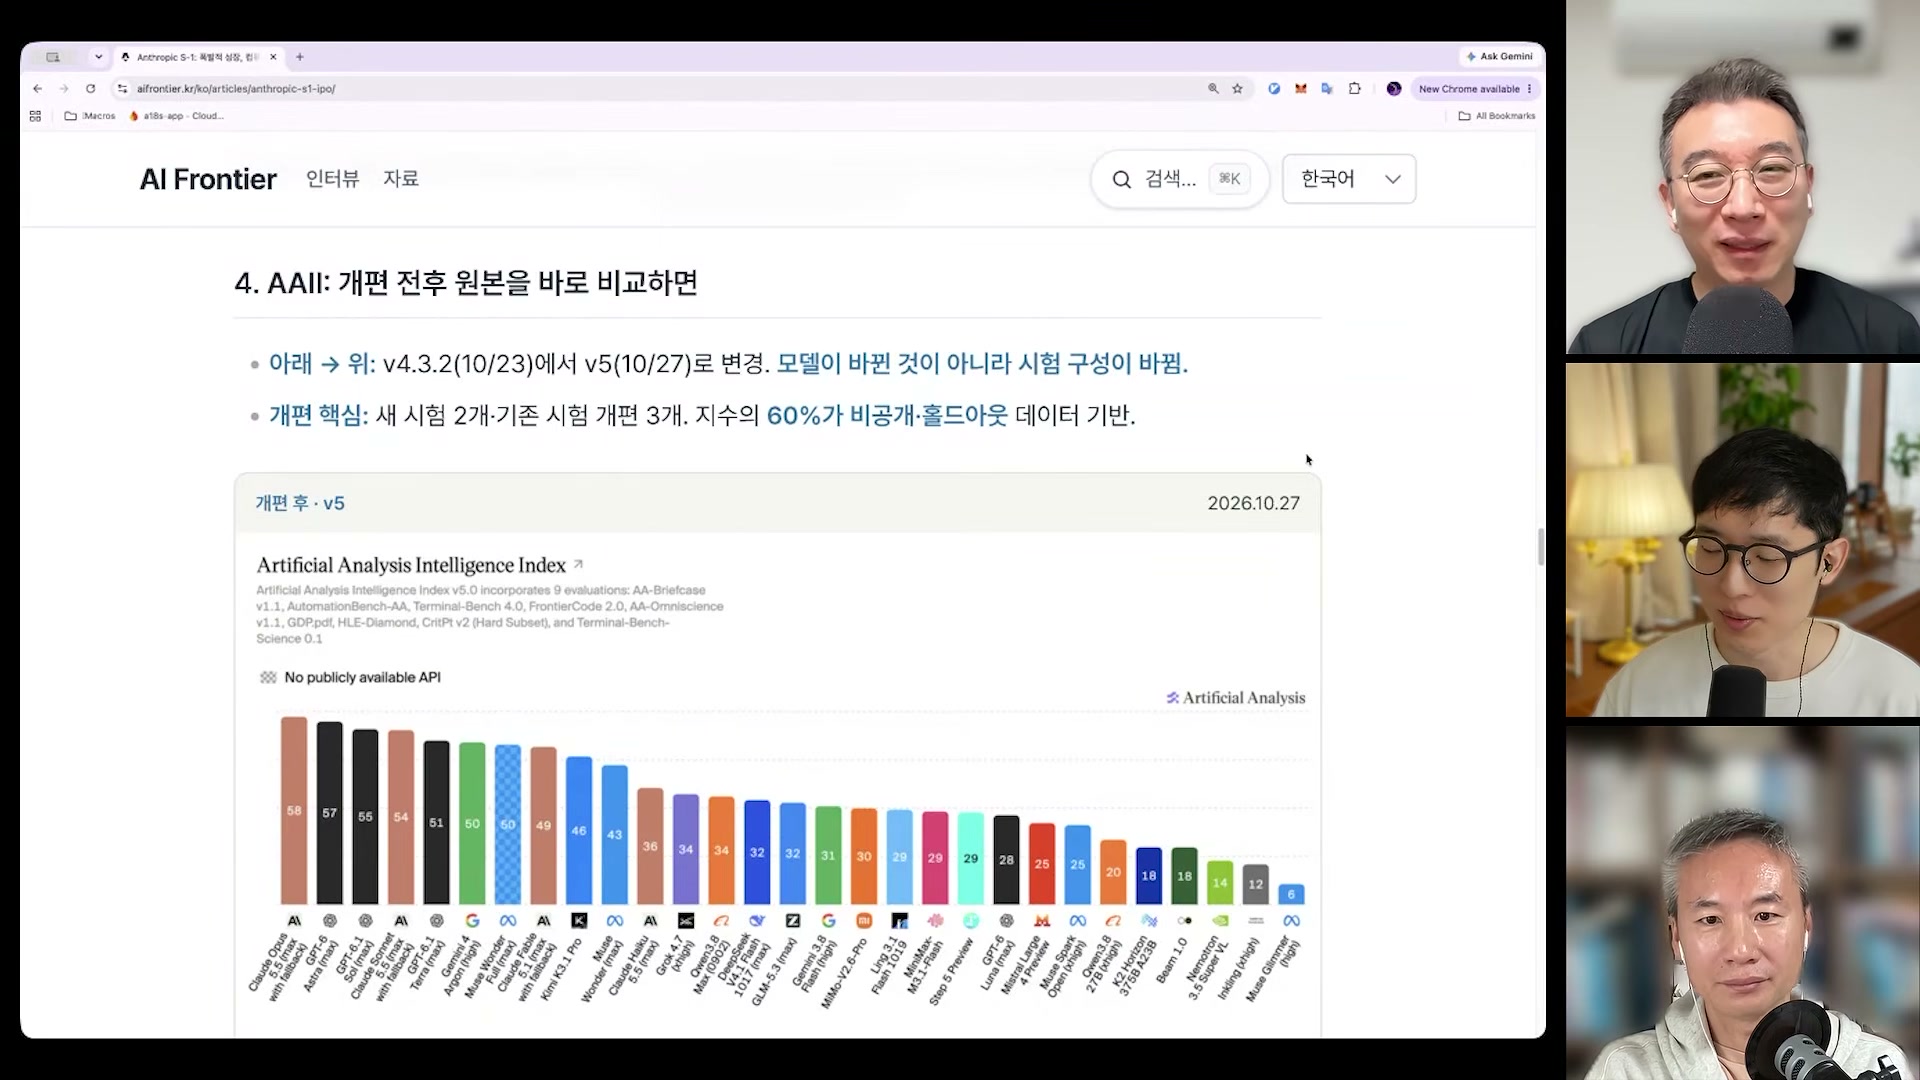
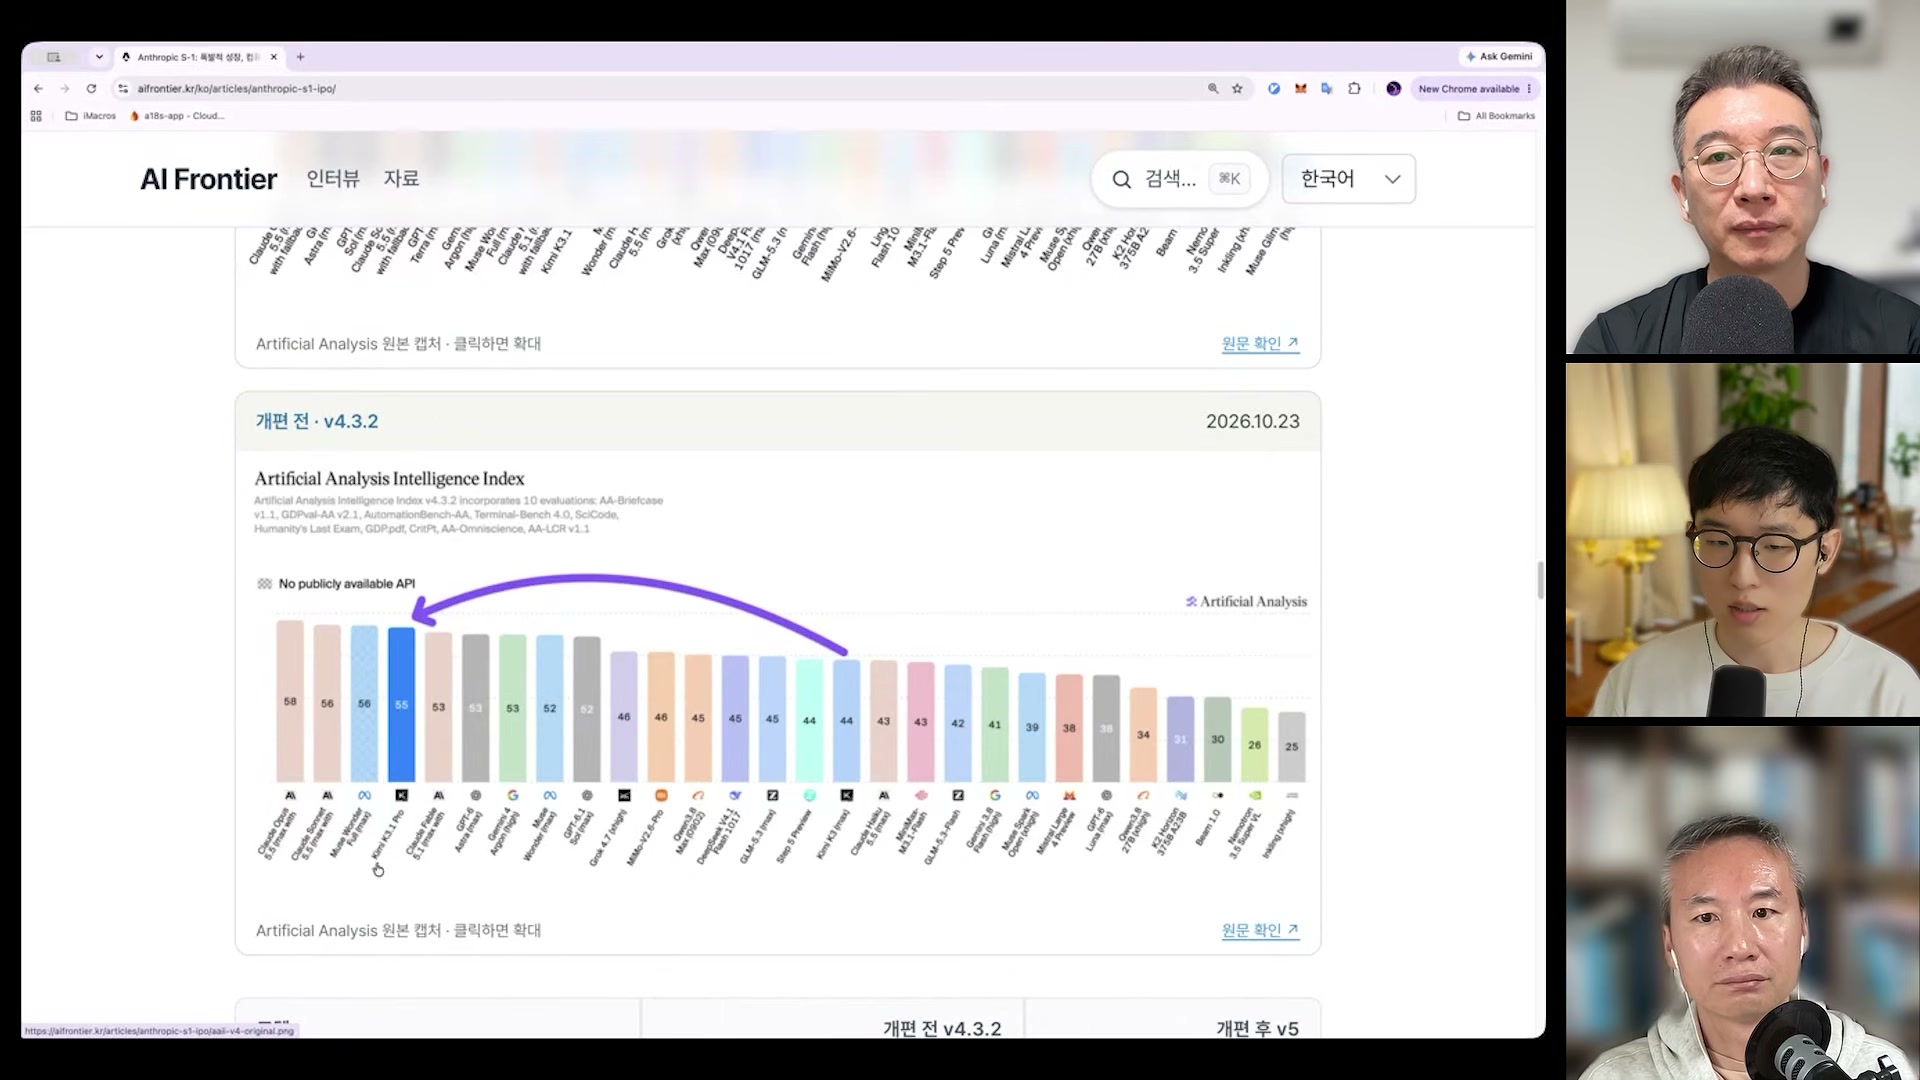
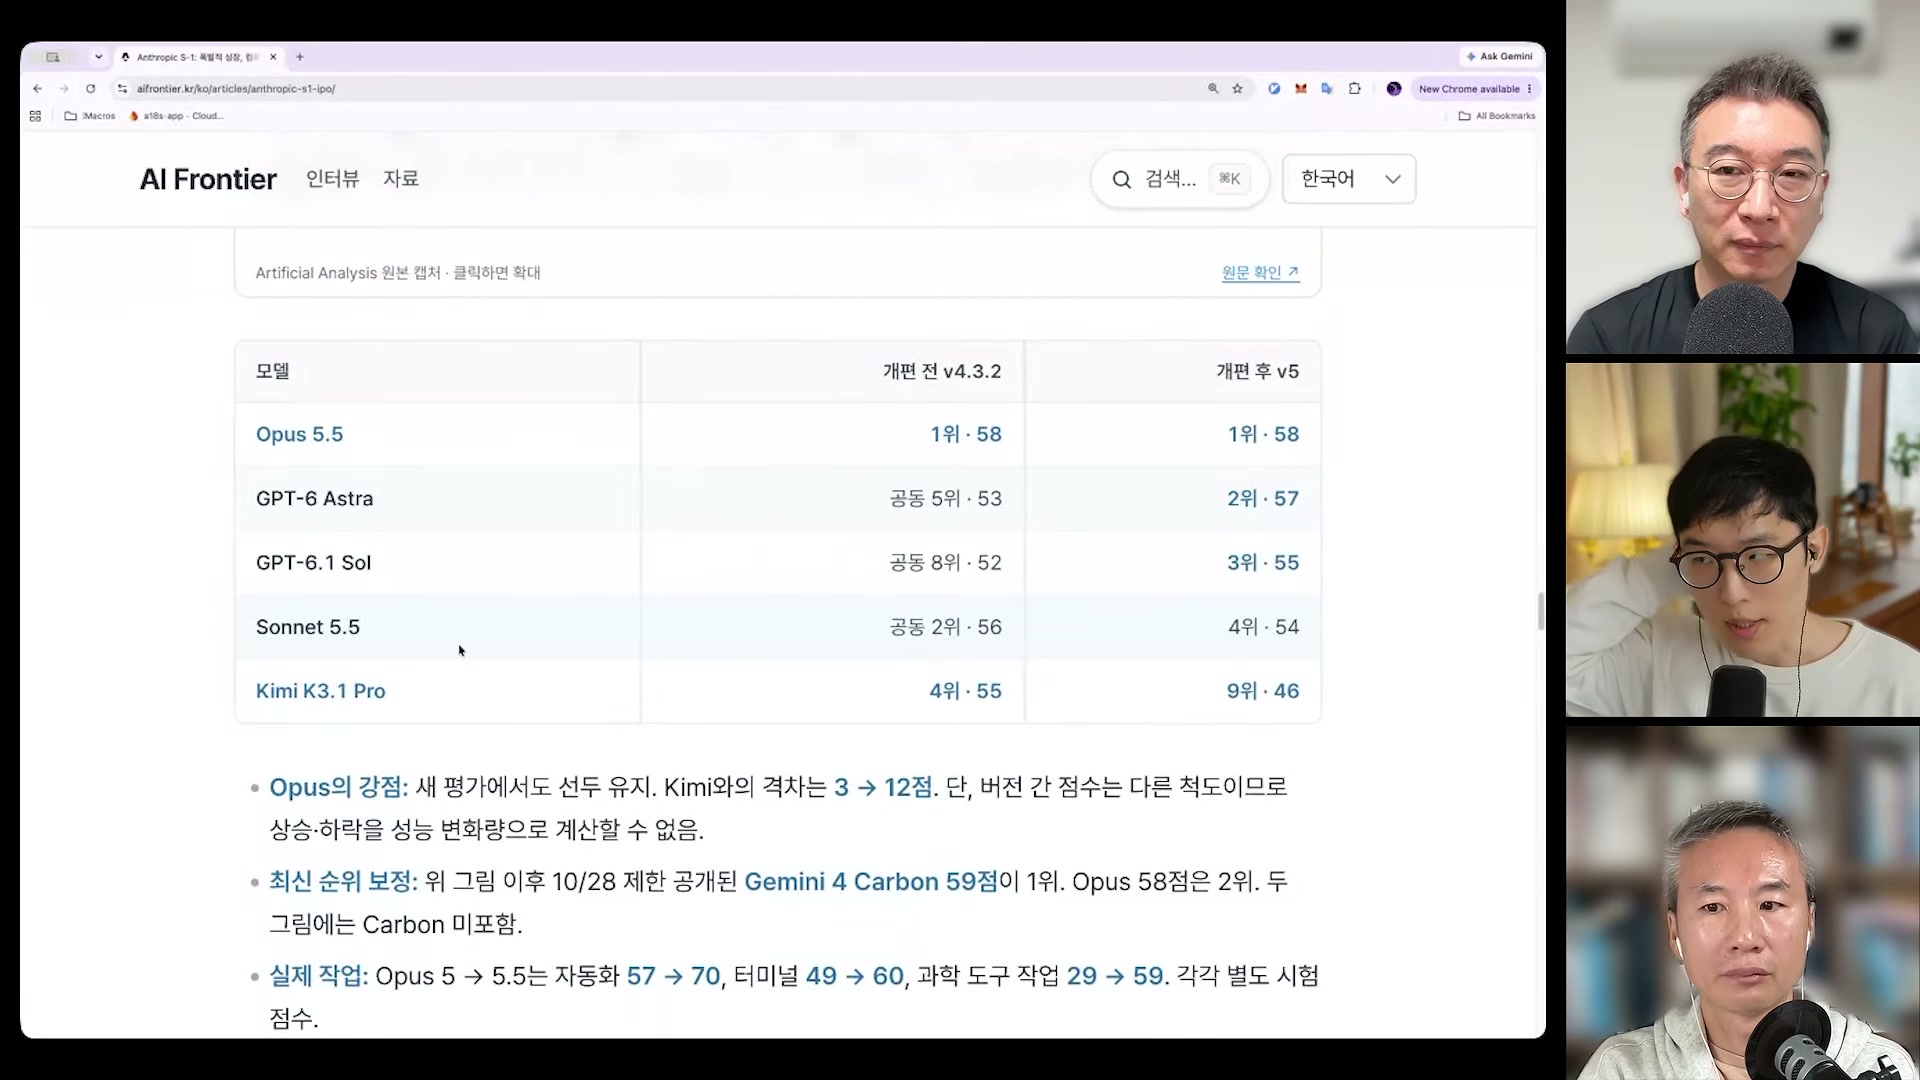
| 모델 | v4.3.2 · 10/23 | v5 · 10/27 |
|---|---|---|
| Opus 5.5 | 1위 · 58 | 1위 · 58 |
| GPT-6 Astra | 공동 5위 · 53 | 2위 · 57 |
| GPT-6.1 Sol | 공동 8위 · 52 | 3위 · 55 |
| Sonnet 5.5 | 공동 2위 · 56 | 4위 · 54 |
| Kimi K3.1 Pro | 4위 · 55 | 9위 · 46 |
점수 척도가 달라 버전 간 증감을 성능 향상·하락량으로 해석할 수 없음. Opus–Kimi 격차 ‘3점 → 12점’도 각 시험 내부의 차이. 제공 노트에는 10월 28일 제한 공개된 Gemini 4 Carbon이 이후 59점으로 1위라는 보정이 있으나, 별도 검증하지 않음.
박종현은 Kimi 관계자에게 코딩에 집중하고 당분간 영상 생성 계획은 없다는 말을 들었다고 전함. 이 역시 직접 공개 문서를 확인한 정보와는 구분되는 전달 발언임. 이 절의 핵심은 특정 모델의 승패보다 측정 조건과 제품 전략을 함께 읽어야 한다는 점에 있음.
같은 기술을 보고도
전혀 다른 미래를 상상함
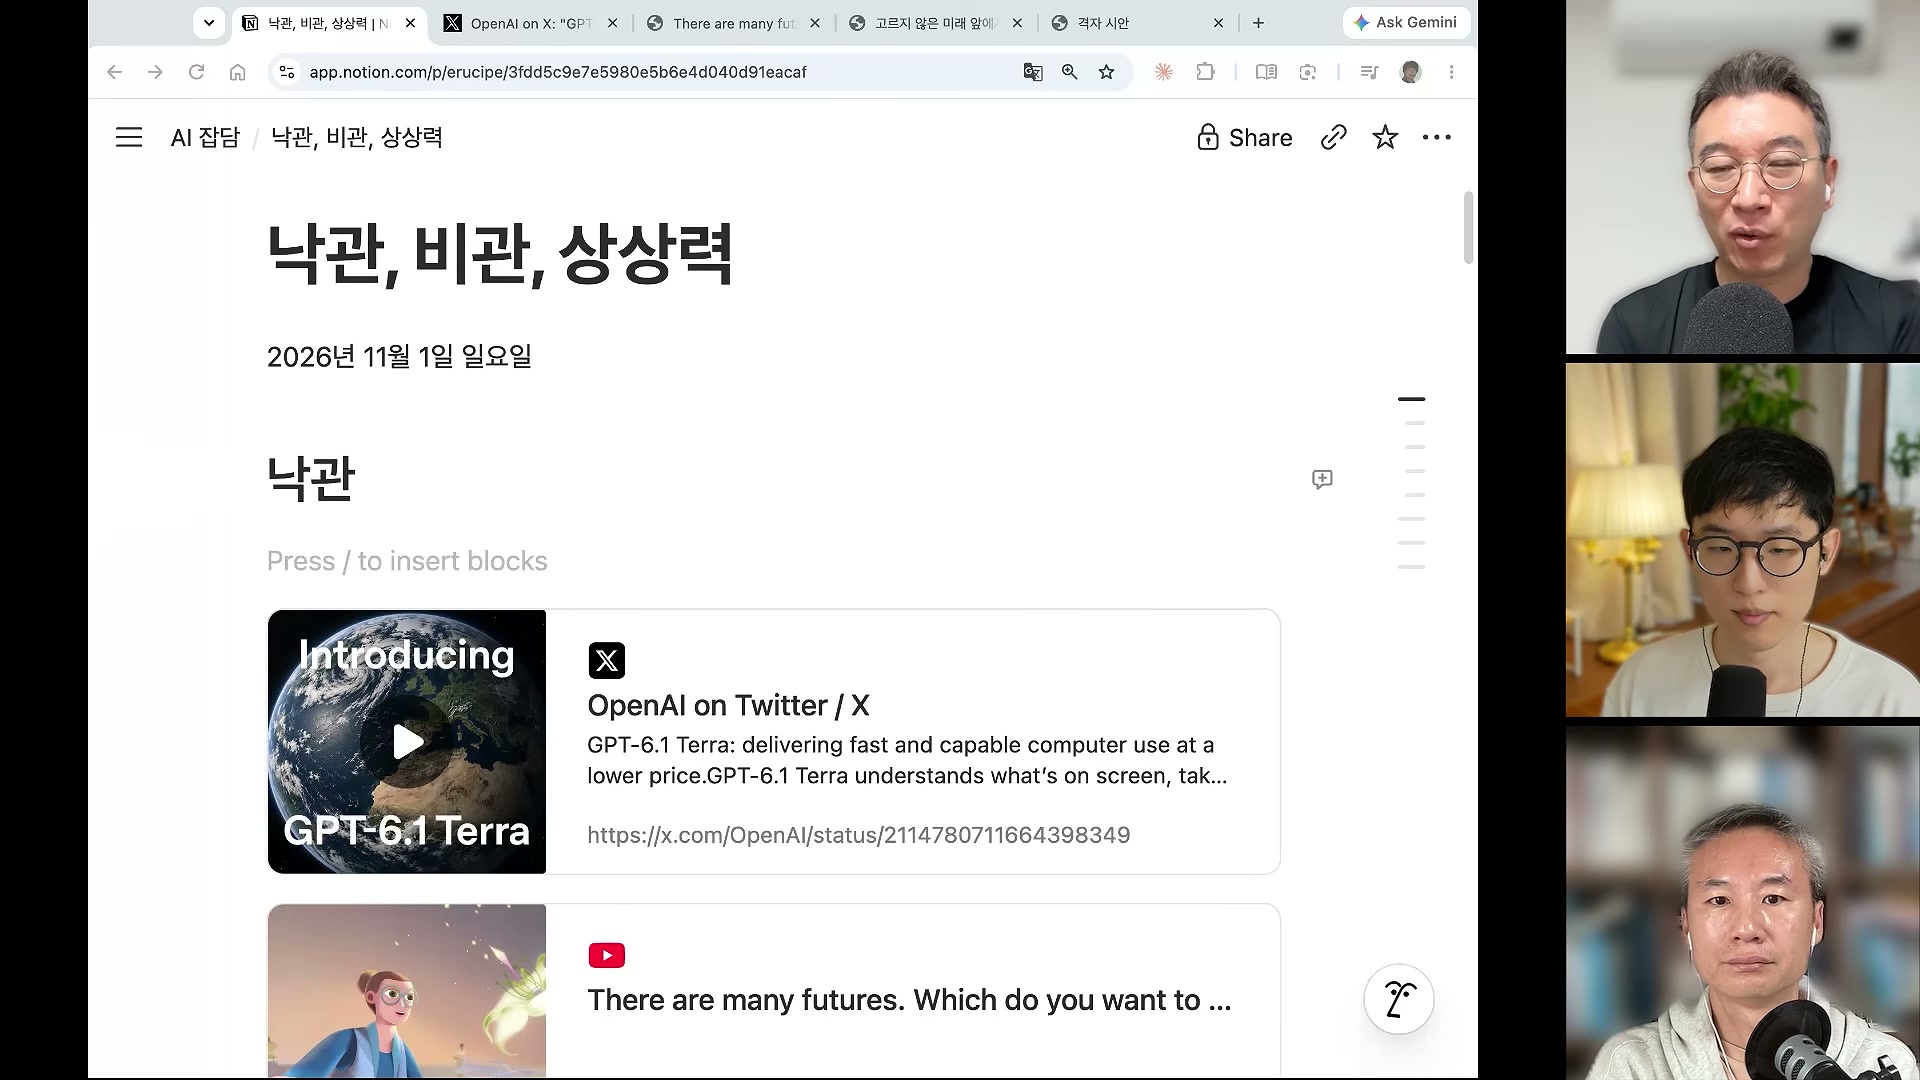
회차의 도입부로 돌아가면, 숫자 앞에 놓여 있던 감정의 지형이 보임. 최승준의 노트 제목은 ‘낙관, 비관, 상상력’.
낙관의 이미지에는 여러 갈래의 미래와 수학적 분기가 등장함. 비관의 이미지에는 권력 집중과 거리의 저항이 등장함. 출연자들이 2026년을 분기점으로 읽는 이유는 기술 성능만이 아니라, 그 성능을 둘러싼 사회적 상상력이 크게 갈라지고 있기 때문.
낙관의 다음 줄에 놓인 비판
노트는 Gemini 4 Carbon 소개 다음에 씨리얼의 ‘테크 파시즘’ 영상을 배치함. 최승준은 해당 영상의 리서치와 후반부를 긍정적으로 평가하면서, 빅테크의 과두를 ‘제사장’에 비유하는 비판의 틀을 소개함.
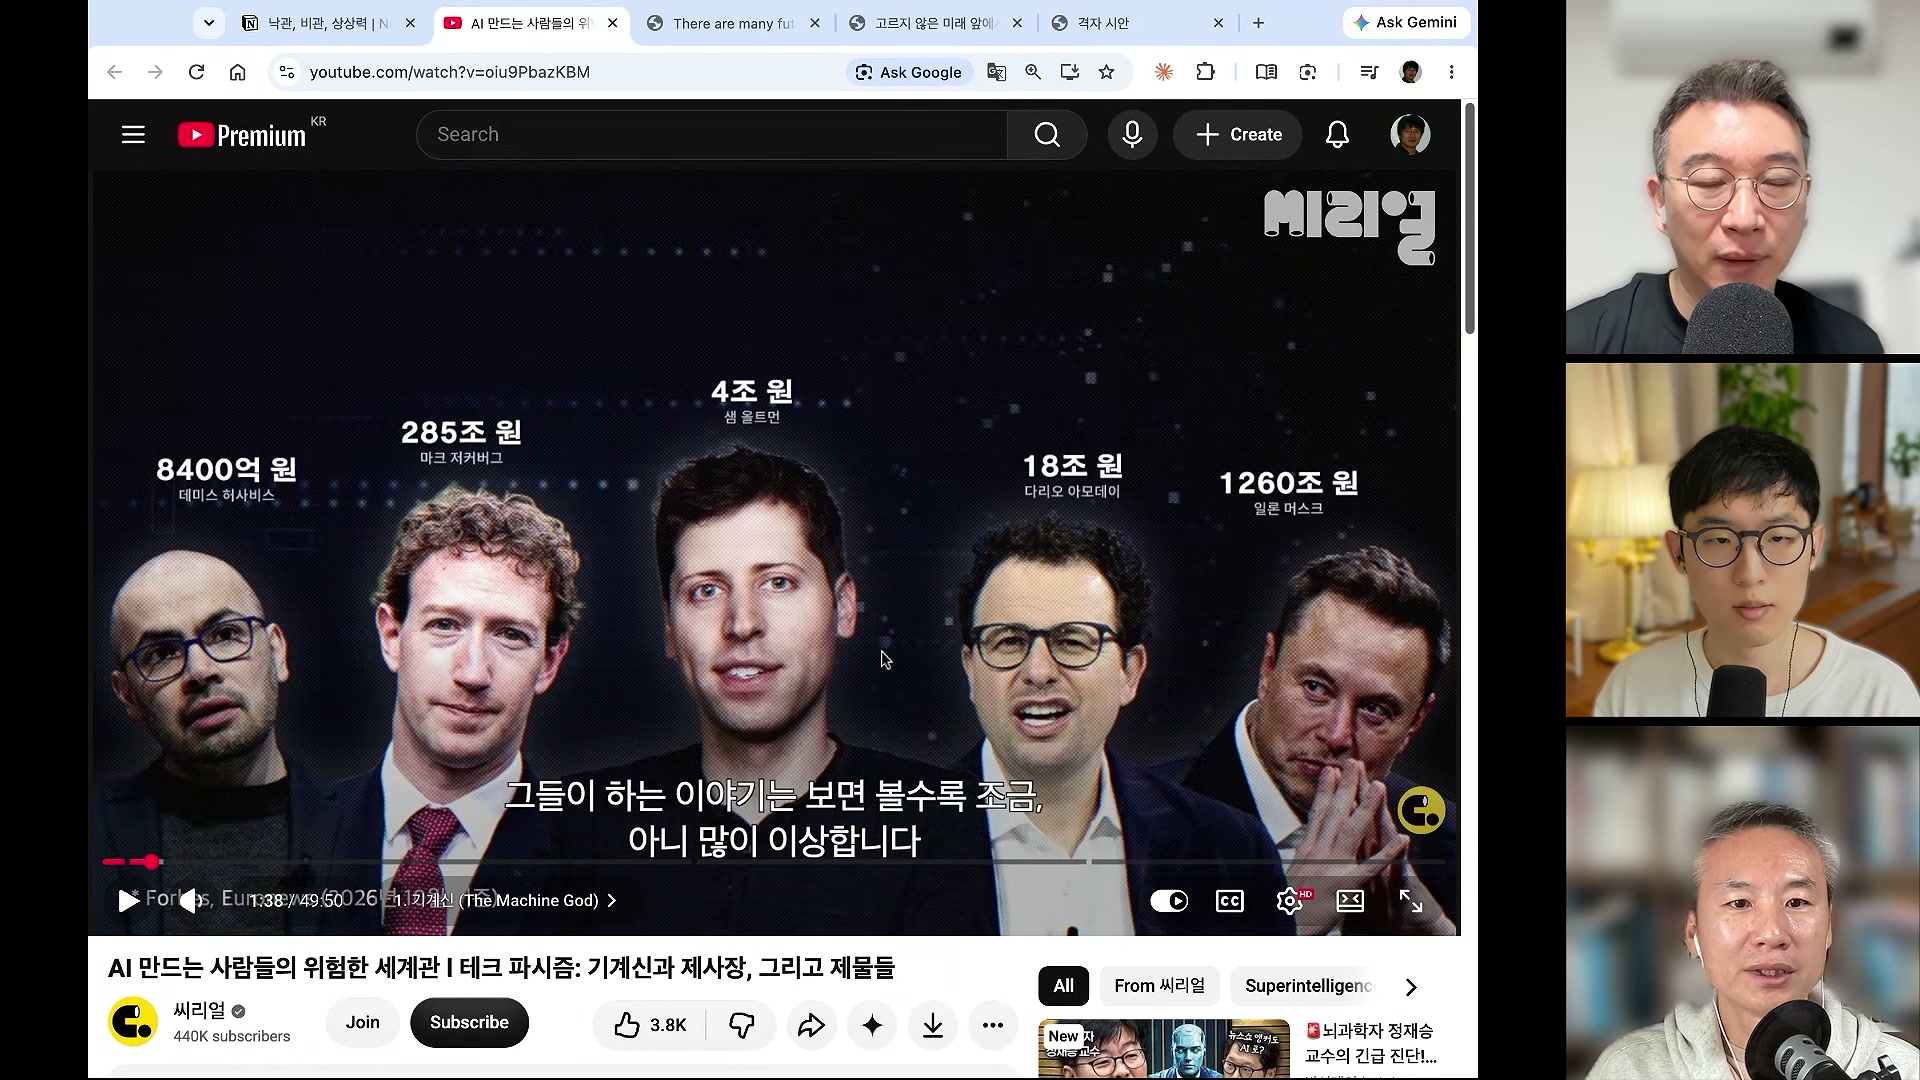
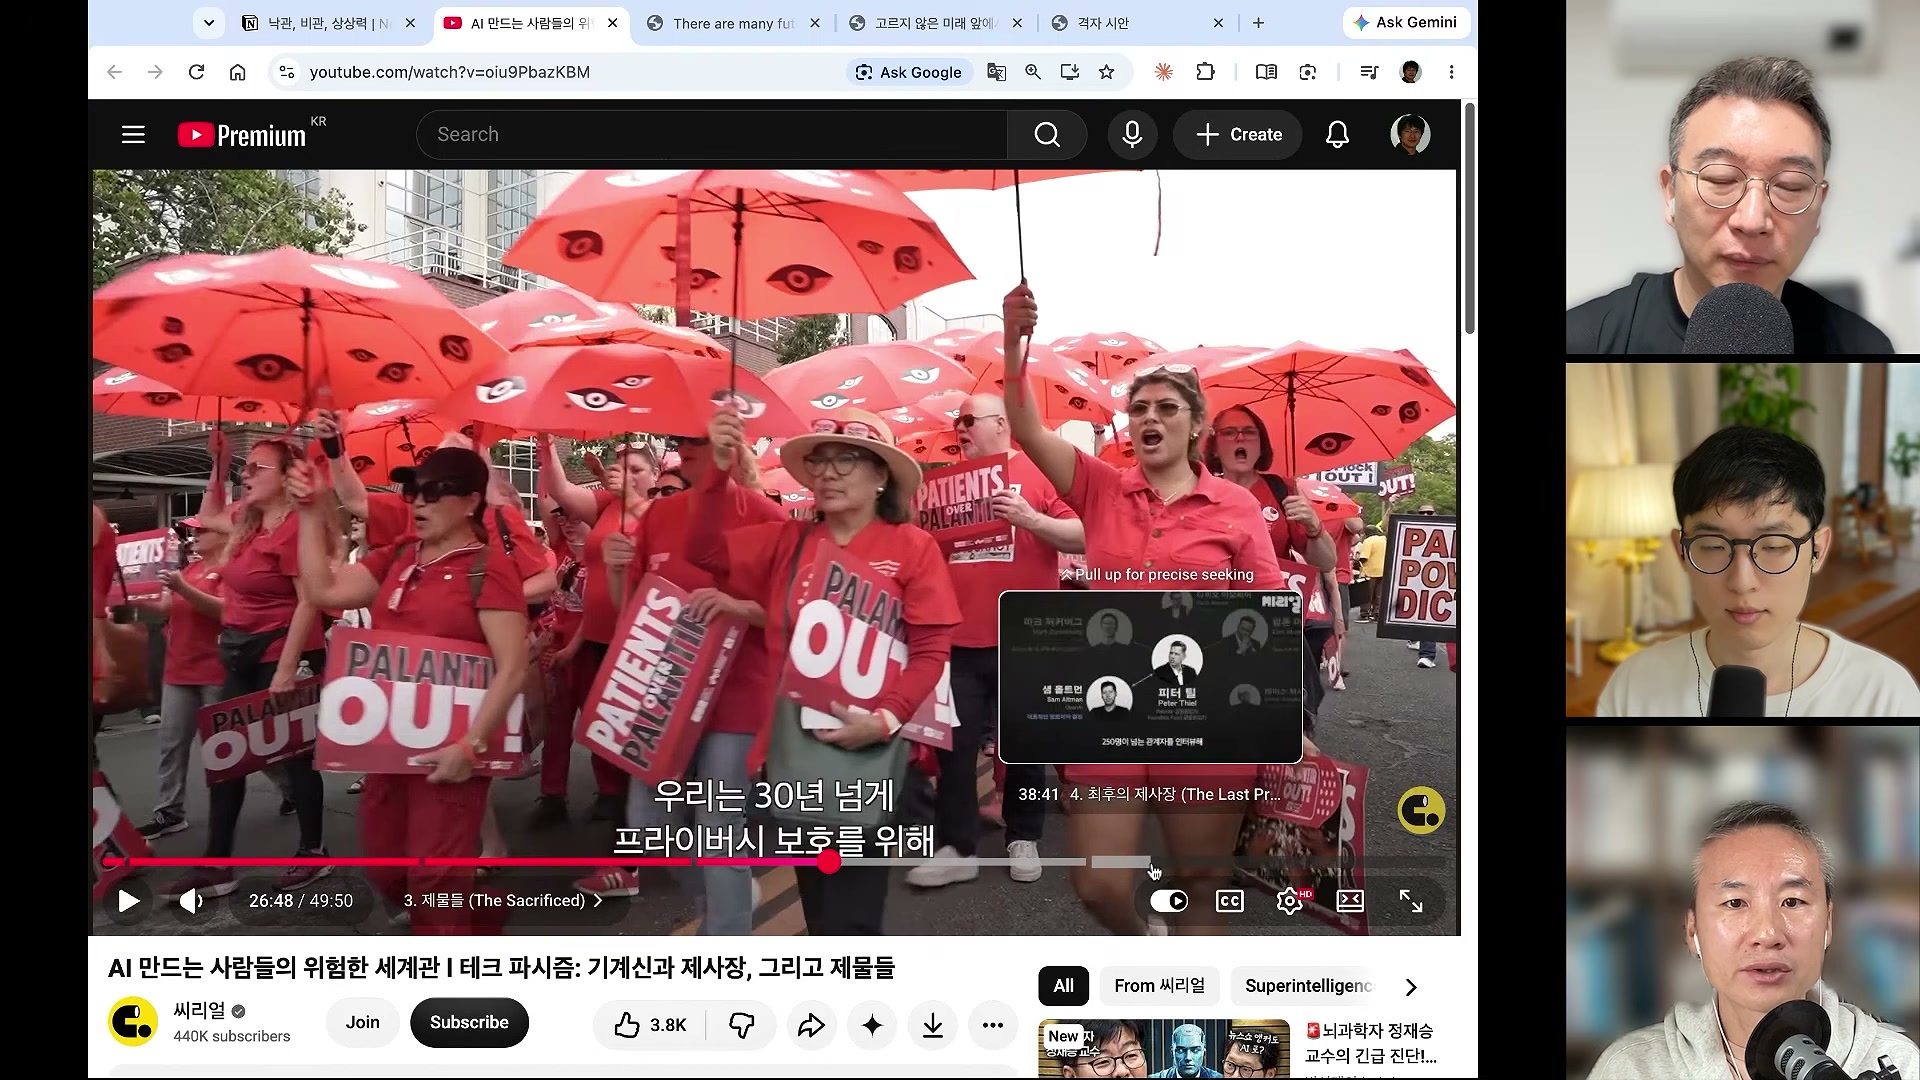
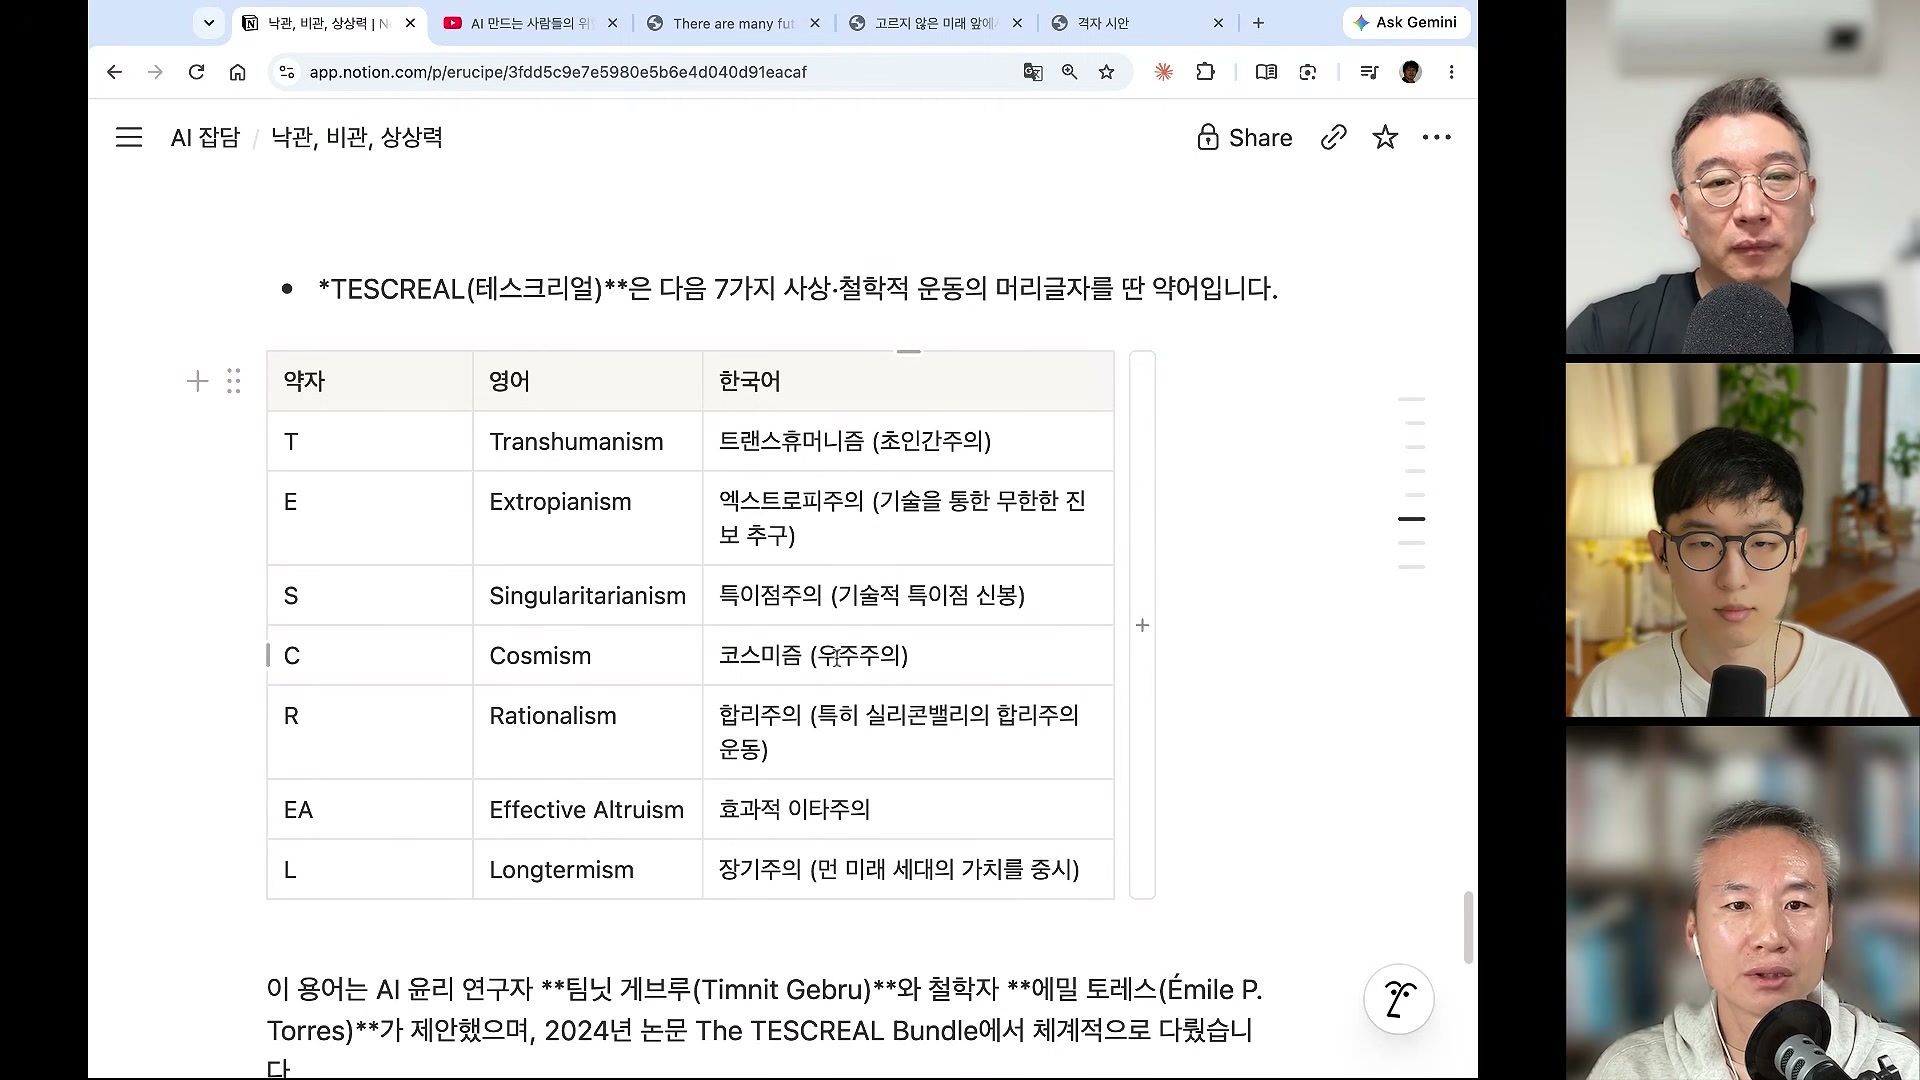
표에 나오는 일곱 사상은 초인간주의, 기술을 통한 무한한 진보 추구, 특이점주의, 우주주의, 실리콘밸리 합리주의, 효과적 이타주의, 장기주의. 최승준은 이를 ‘부활한 우생학’으로 보는 비판과 효과적 이타주의의 Anthropic 관련성을 언급함.
여기서는 비판적 개념의 소개와 특정 기업·개인에 대한 사실 판단을 구별할 필요가 있음. 이 회차에서 이 묶음이 하는 역할은 기술의 미래상이 중립적인 성능 예측만으로 만들어지지 않는다는 질문을 여는 것.
첨탑은 높아지고,
중간의 자리는 얇아진다는 가설
지식 노동의 미래를 설명하는 회차의 핵심 은유는 KTX. 연결 비용이 줄어들수록 중심과 작은 틈새가 강화된다는 관점.
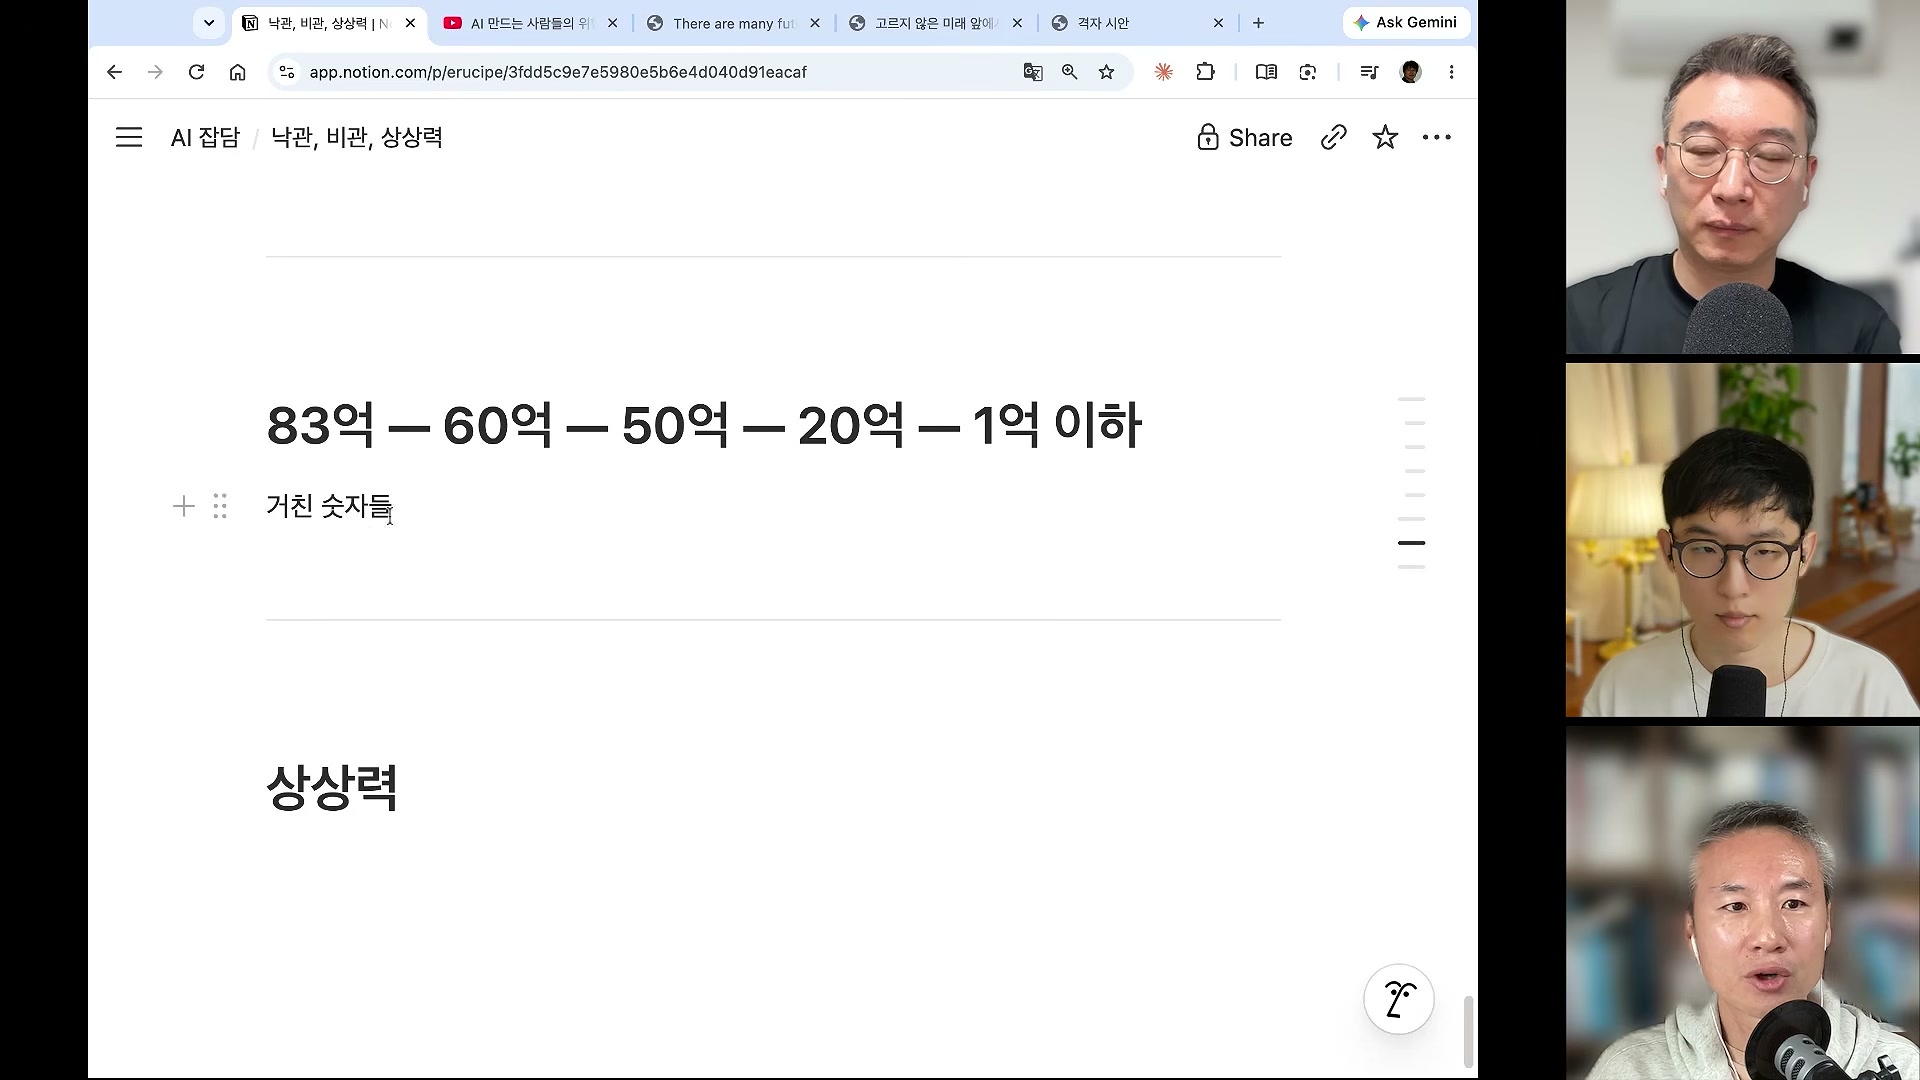
출연자의 ‘거친 숫자들’을 재구성한 도식. 조사 시점·모집단·집계 방식이 제시되지 않아 엄밀한 사용자 전환율 분석으로 사용할 수 없음.
최승준은 단계마다 줄어드는 숫자에 접근성뿐 아니라 ‘싫어함’의 방향성, 즉 기술에 대한 저항감이 섞여 있다고 봄. 이어지는 질문은 더 날카로움. 에이전트 투자가 성공하려면 일을 대체해야 하고, 그 대체가 일자리와 소비 감소로 이어진다면 투자 자체가 수요 기반을 약화시키는 것은 아닌가.
같은 일을 더 적은 비용과 시간으로 처리하려는 수요.
직무 대체가 일자리 감소로 이어질 때 발생하는 충격.
소득 감소를 상쇄할 새 수요·일자리·재분배가 충분한지가 관건.
장기적인 풍요와 당대의 손실
노정석은 직조 기계를 예로 듦. 옷의 공급이 늘고 시장이 커지는 장기 변화와, 당시 직조공이 겪는 급격한 손실은 동시에 존재할 수 있다는 이야기. 과거에는 50~100년에 걸친 변화가 지금은 1년 안에 벌어질 수 있다고 강조함. 구체적 기간은 발언의 비교이며 실증 추정치는 아님.
박종현은 Jevons Paradox를 들어 효율 향상이 오히려 노동 수요를 늘릴 가능성을 제시함. 따라서 회차 안에서도 결과는 하나로 합의되지 않음. 쟁점은 생산성 향상 자체보다 새로운 수요가 얼마나 빨리 생기고, 누가 그 소득을 얻는가에 있음.
KTX 모델: 중간을 거칠 이유가 줄어들 때
노정석의 설명에서 KTX는 서울의 기능을 강화하고, 지방 거점의 중간 역할을 약화시키며, 작은 지역의 관광 수요에는 기회를 주는 사례로 등장함. 이를 정보의 비대칭이 줄어드는 지식 노동에 적용해 ‘첨탑과 롱테일’ 구조를 예상함.
출연자의 가설을 구조로 읽기
첨탑 · 대형 플랫폼
최고 성능과 넓은 유통망에 수요 집중. 규모와 브랜드의 영향력 강화.
중간 · 범용 중개
언어·정보·접근의 장벽에 기대던 역할 약화. 고객이 중심에 직접 접근.
롱테일 · 깊은 관계
취향과 희소성, 특정 고객과의 신뢰를 가진 작은 조직에 기회.
출연자들은 자신들도 ‘중간’일 수 있다고 말함. 해외 팟캐스트를 한국어 더빙으로 바로 듣게 된다면, 언어를 매개로 한 해설의 희소성이 낮아질 수 있기 때문. 모델 경쟁을 완성차에 비유한 대목에서도 대형 공급자가 되거나, 확실한 고객 2천 명을 가진 작은 브랜드가 되는 선택이 등장함.
전환의 속도는 정책과 권력의 문제가 됨
노정석은 규제로 변화를 막기보다 빠른 전환과 재정 지원이 필요하다고 봄. 당사자가 곧바로 새 직업을 얻기 어려울 수 있으므로, 집중된 부를 세금과 재정으로 재분배하고 다음 세대의 기회를 만들어야 한다는 입장.
스포츠·엔터테인먼트·예술·돌봄처럼 인간의 노동과 감정이 중요한 영역에 더 큰 가치가 매겨져야 한다는 주장도 이어짐. 다만 대풍요나 돌봄에 대한 정부 지급은 정책 전망이며, 구체적인 재원과 실행 설계는 제시되지 않음.
최승준은 Claude의 역공학·게임 복제 거절 논란을 들어 기업이 윤리 판단까지 중앙에서 정할 수 있다는 우려를 제기함. 노정석은 중국 기업과 오픈웨이트 등 대체 공급자의 등장을 기대함. 이 대화는 효율과 경쟁의 문제를 넘어 누가 사용할 수 있는 기술의 경계를 정하는가로 확장됨.
가장 먼저 푸는 자리를 잃어도,
스스로 해보는 즐거움은 남는가
마지막 대화는 기업의 경쟁력에서 인간의 온전함으로 이동함. 최승준이 가져온 교육과 창작의 장면들이 그 전환을 이끎.
최승준은 유아교육 학회에서 발표한 ‘고르지 않은 미래 앞에서 함께 흔들리기’를 소개함. 어린이·교사·AI 사이의 생성적 마찰을 생각하는 발표. 여기서 ‘고르지 않은’은 불균등하다는 뜻과, 내가 선택하지 않았다는 뜻을 함께 품음.
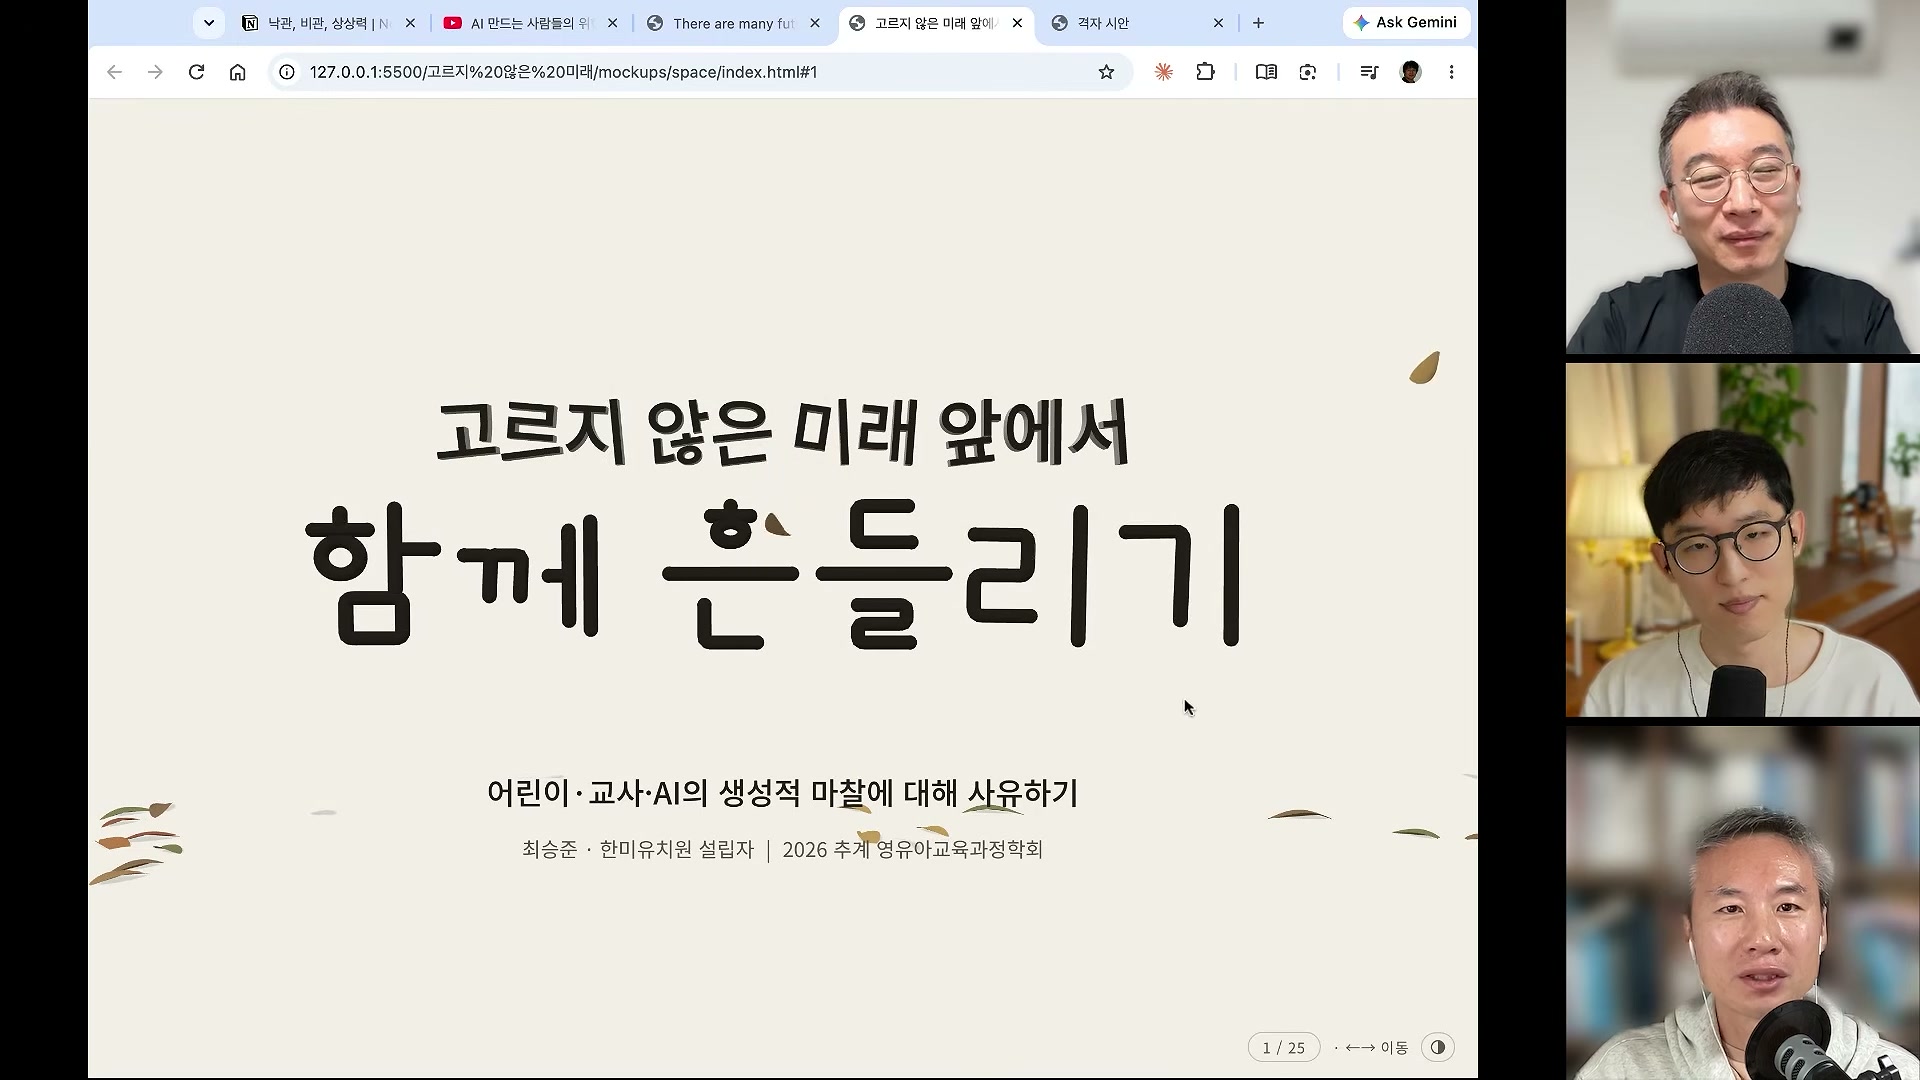
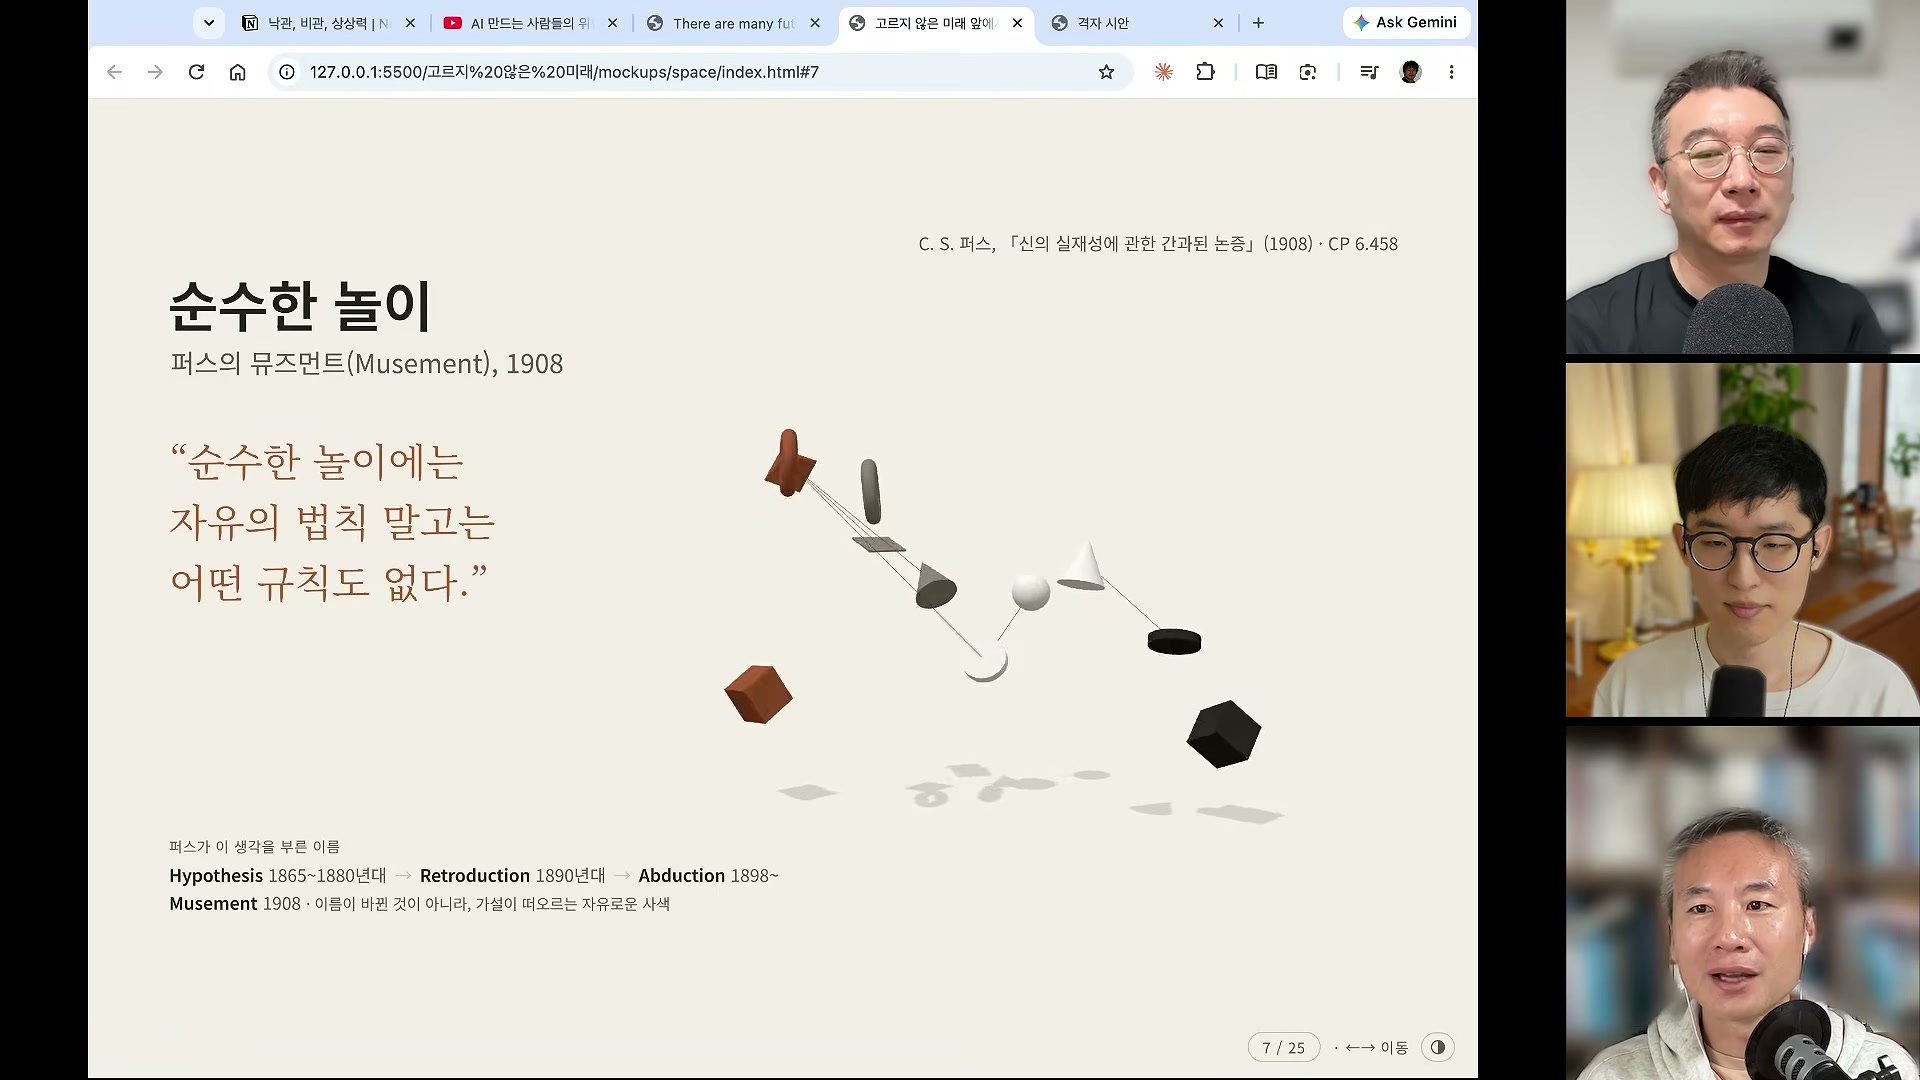
먼저 이해하는 일이 사람만의 몫이 아니어도,
이해해 가는 경험은 각자의 것이 될 수 있음.
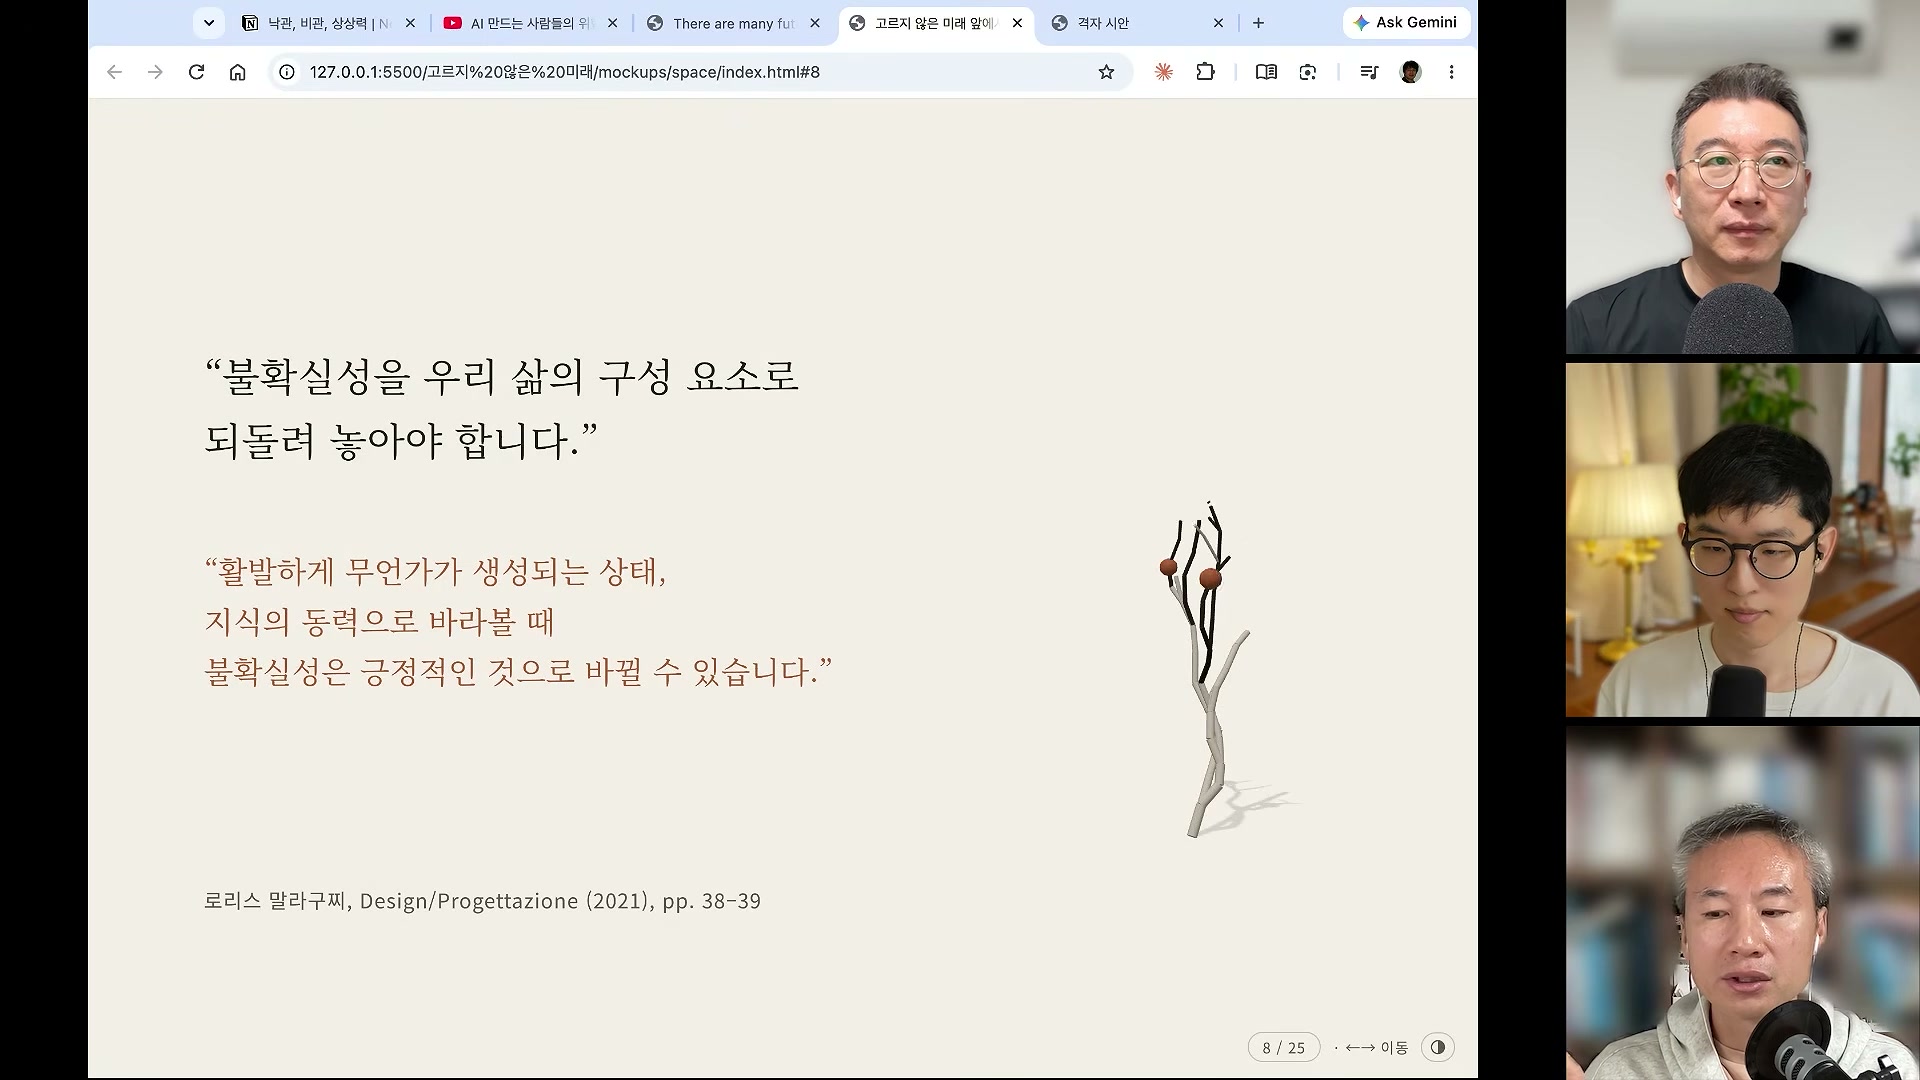
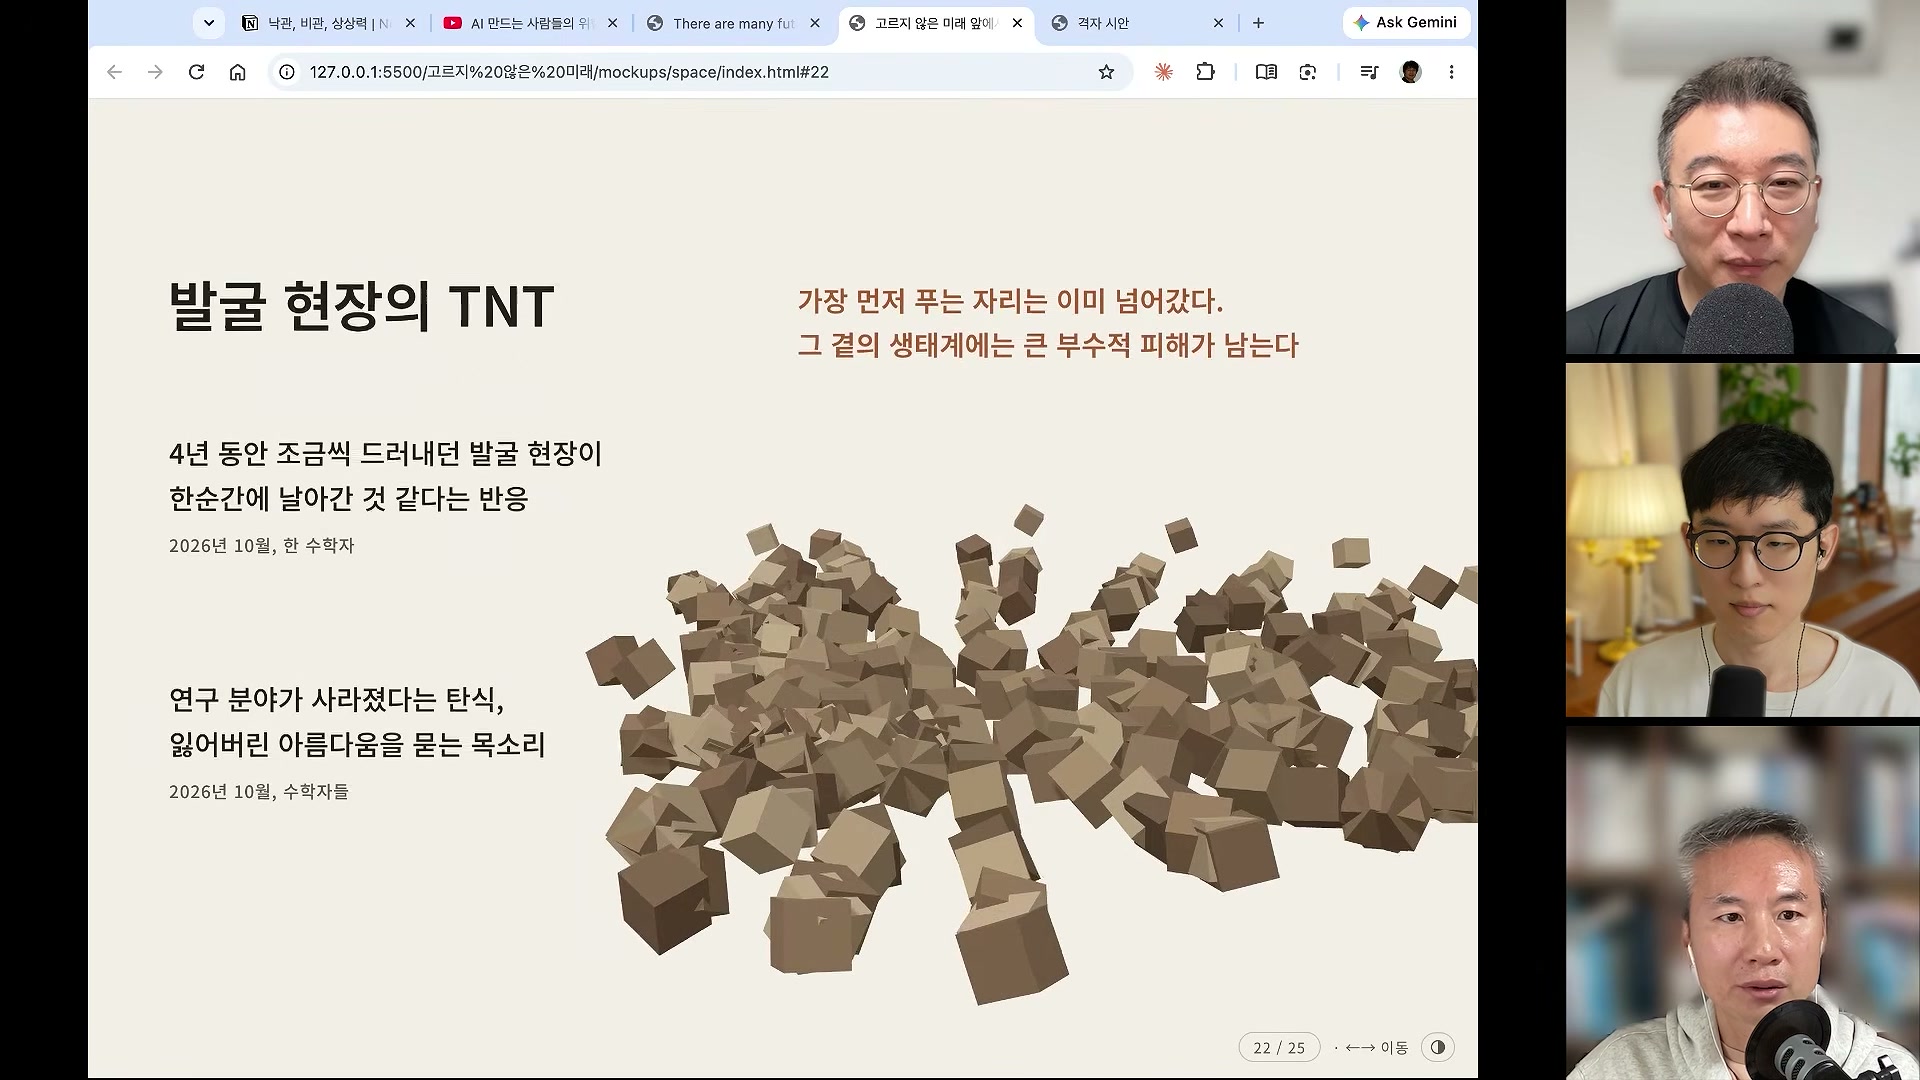
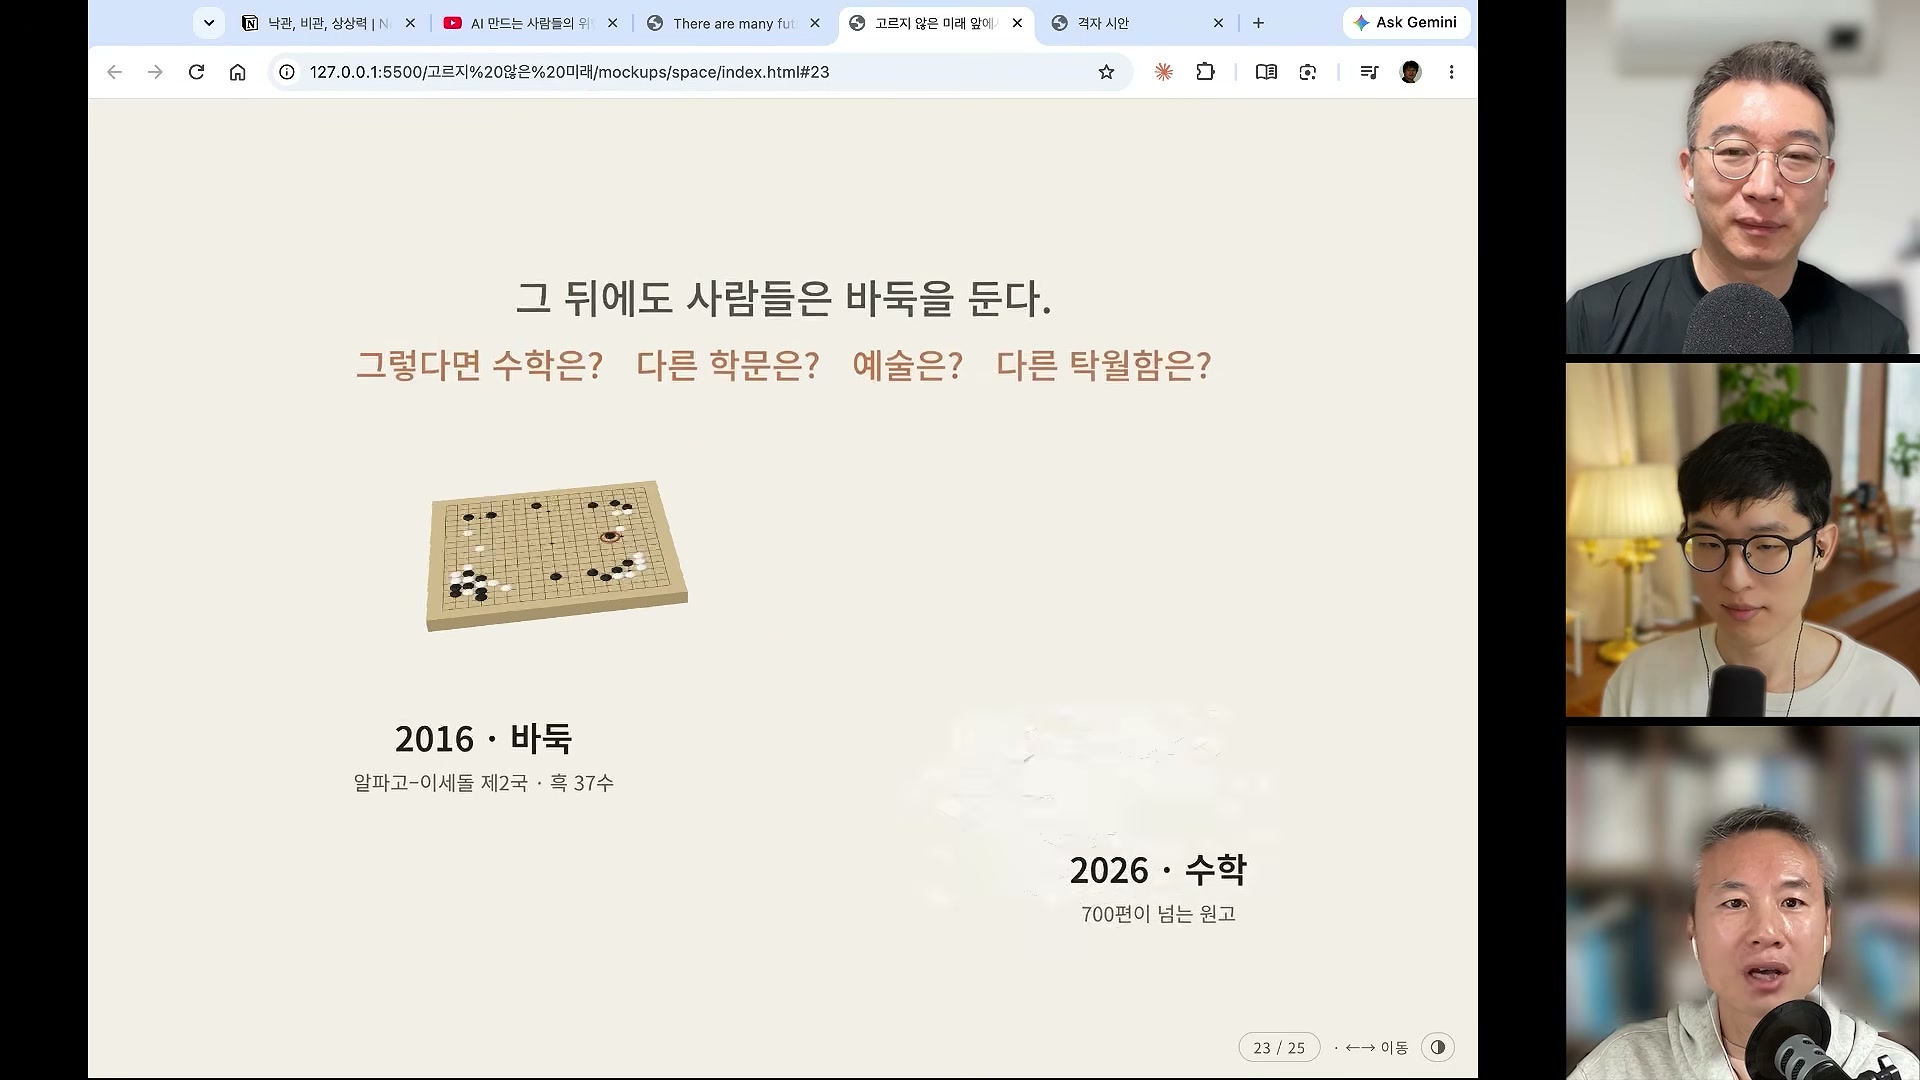
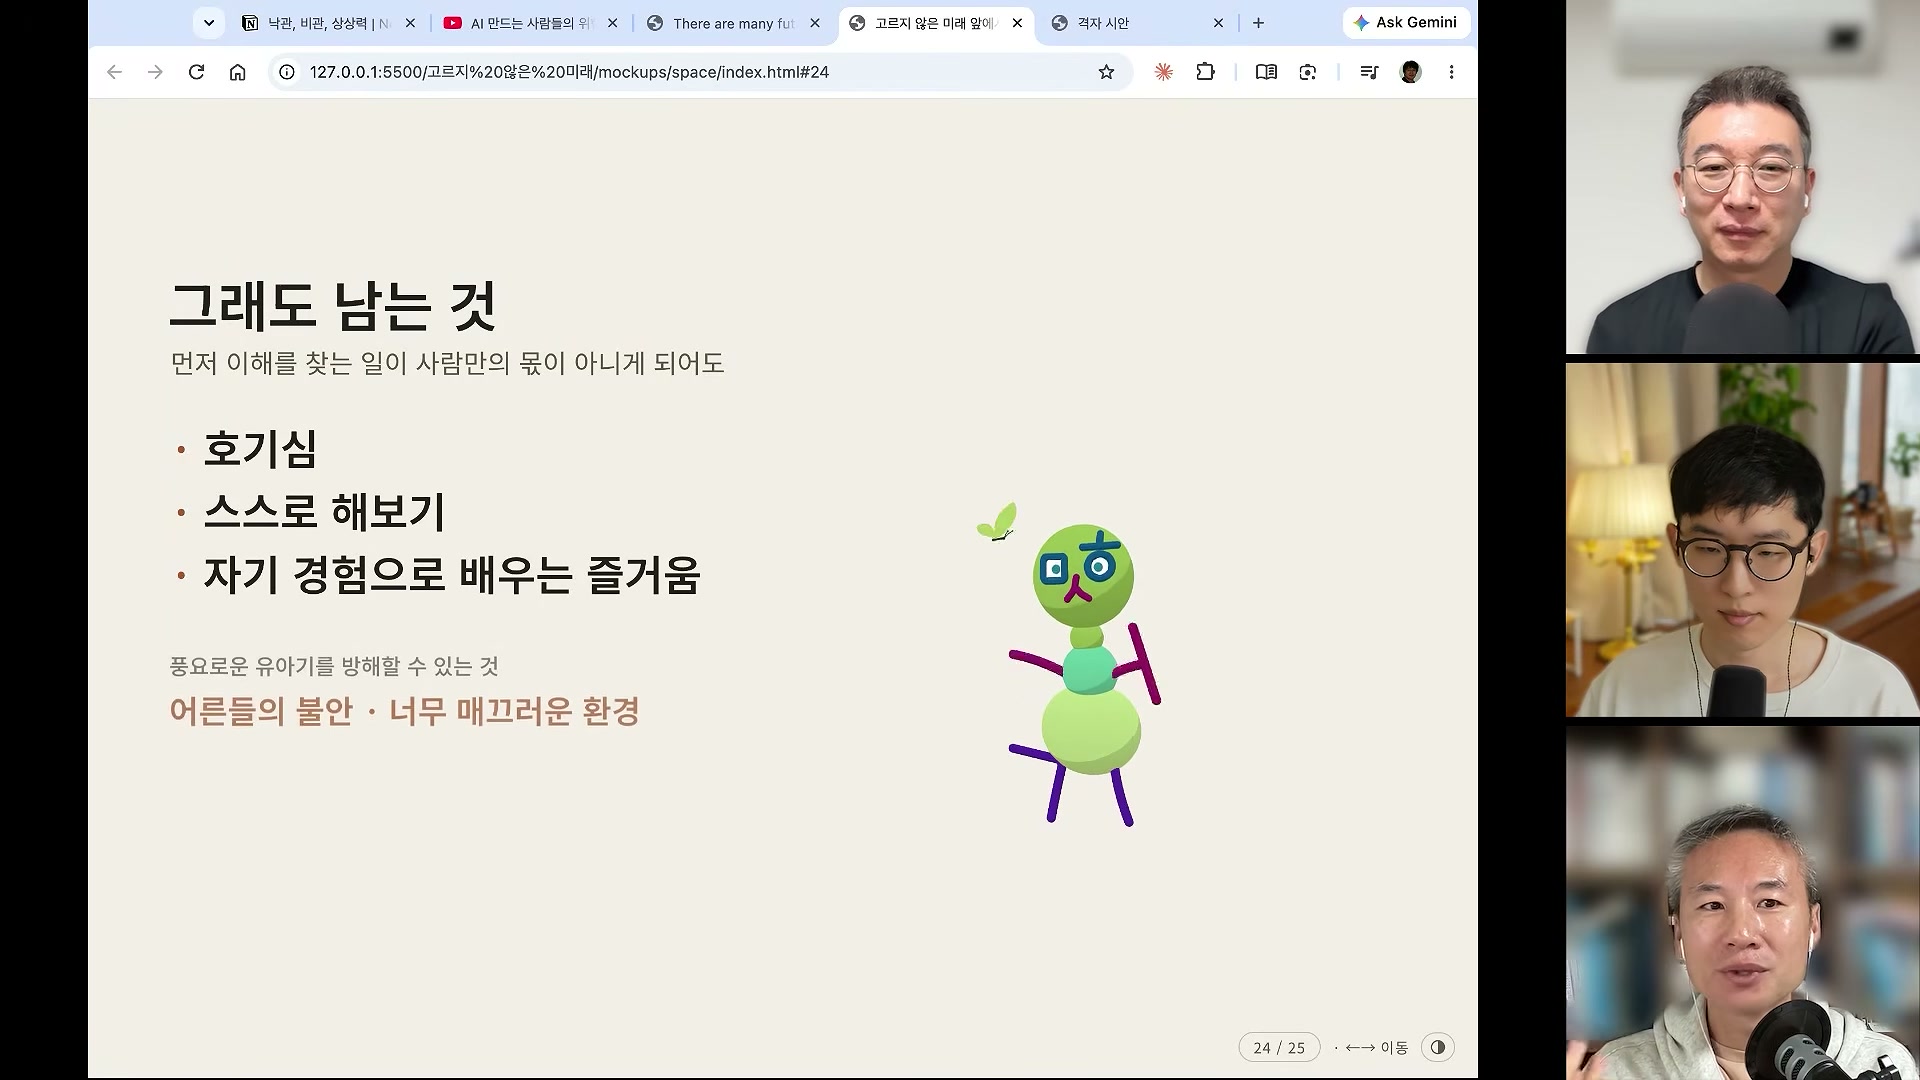
이 관점은 ‘AI가 못하는 일을 찾자’는 질문보다 더 멀리 감. AI가 할 수 있는 활동이라도 사람이 직접 경험할 이유는 남을 수 있기 때문. 교육에서의 시행착오, 바둑에서의 즐거움, 연구에서의 호기심은 성과 순위만으로 설명되지 않음.
자신의 AlphaGo 순간을 미리 상상하기
최승준의 다른 발표는 30년간 이어 온 크리에이티브 코딩에 관한 것. 프로그램을 주문에 비유하는 SICP의 은유에서 출발해, 말로 결과를 만들어 내는 프롬프팅과 상상력으로 연결함.
그가 제안하는 준비는 지능이 필요한 모든 일에서 자신이 압도될 가능성을 생각해 보는 것. 의사·변호사뿐 아니라 사장도 포함됨. 일의 방식이 바뀔 때 정신적·삶의 온전함을 어떻게 지킬지 미리 상상하자는 메시지.
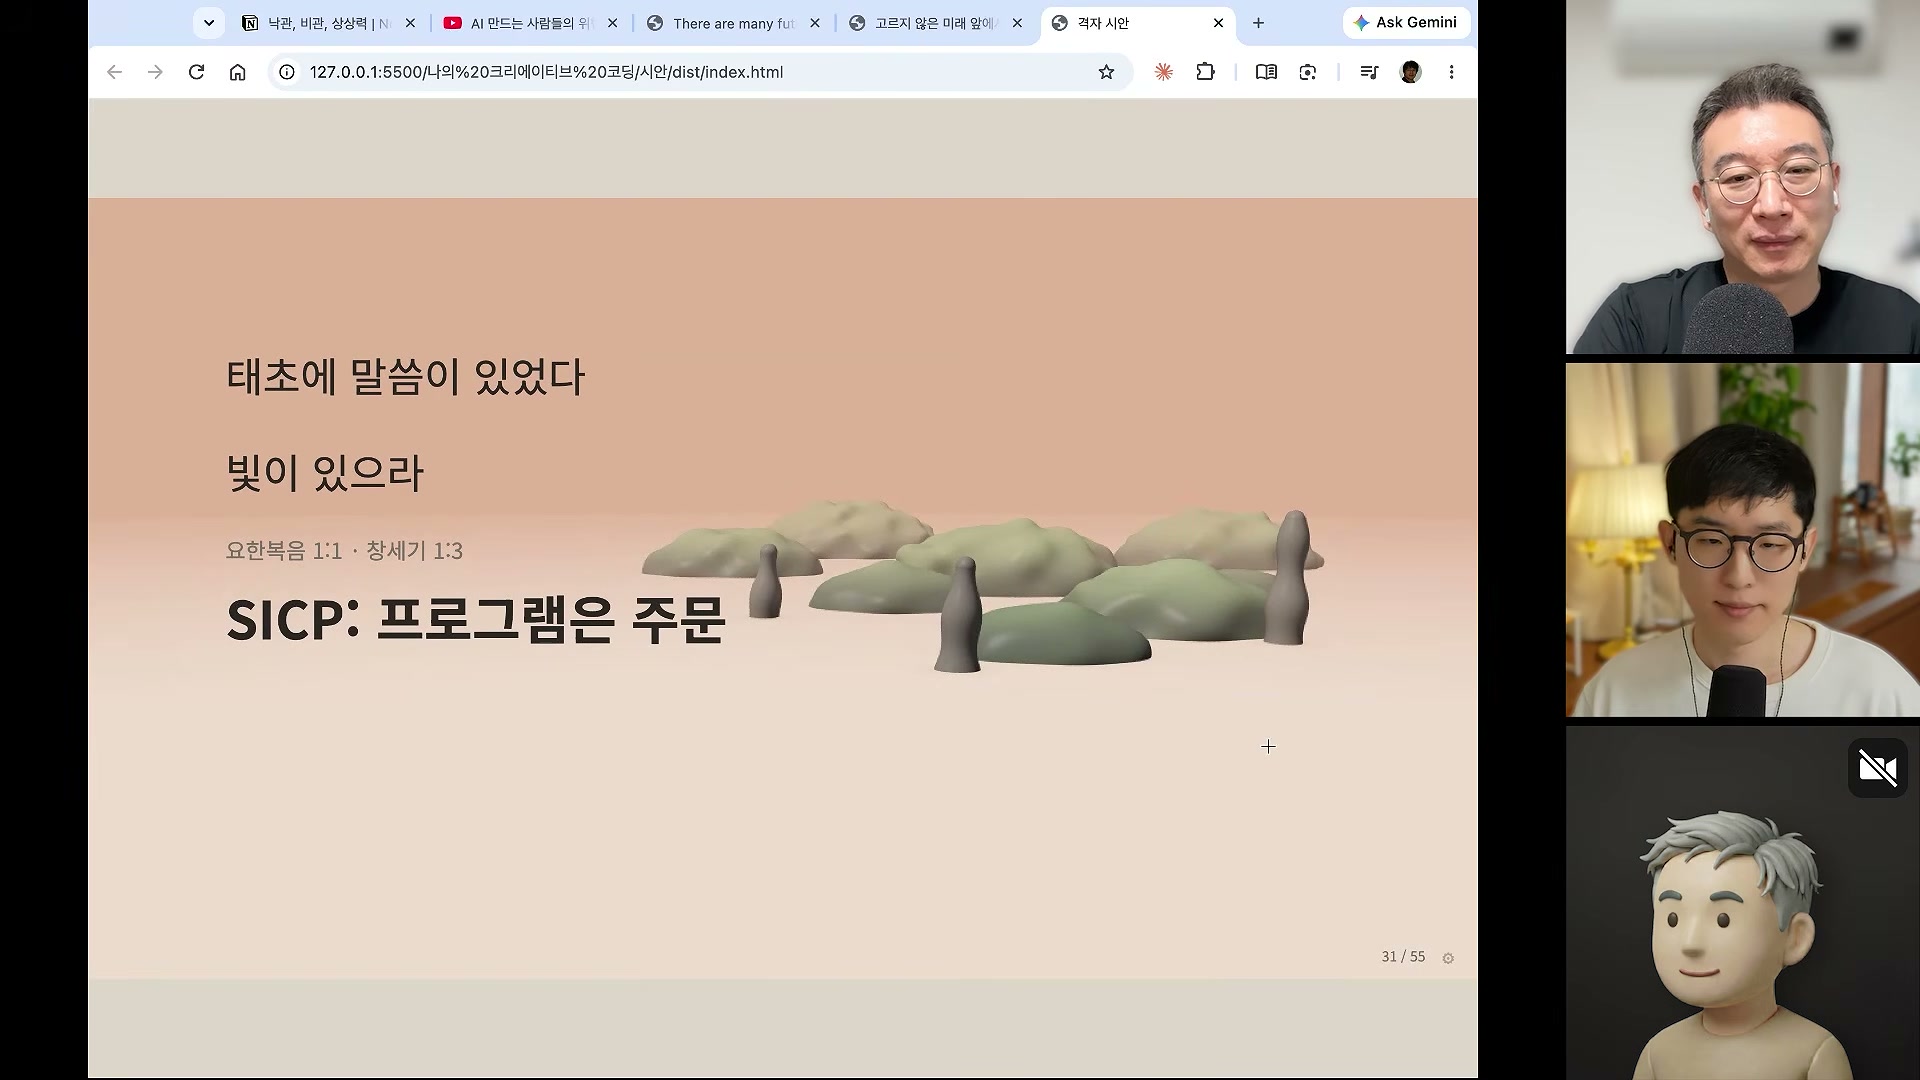
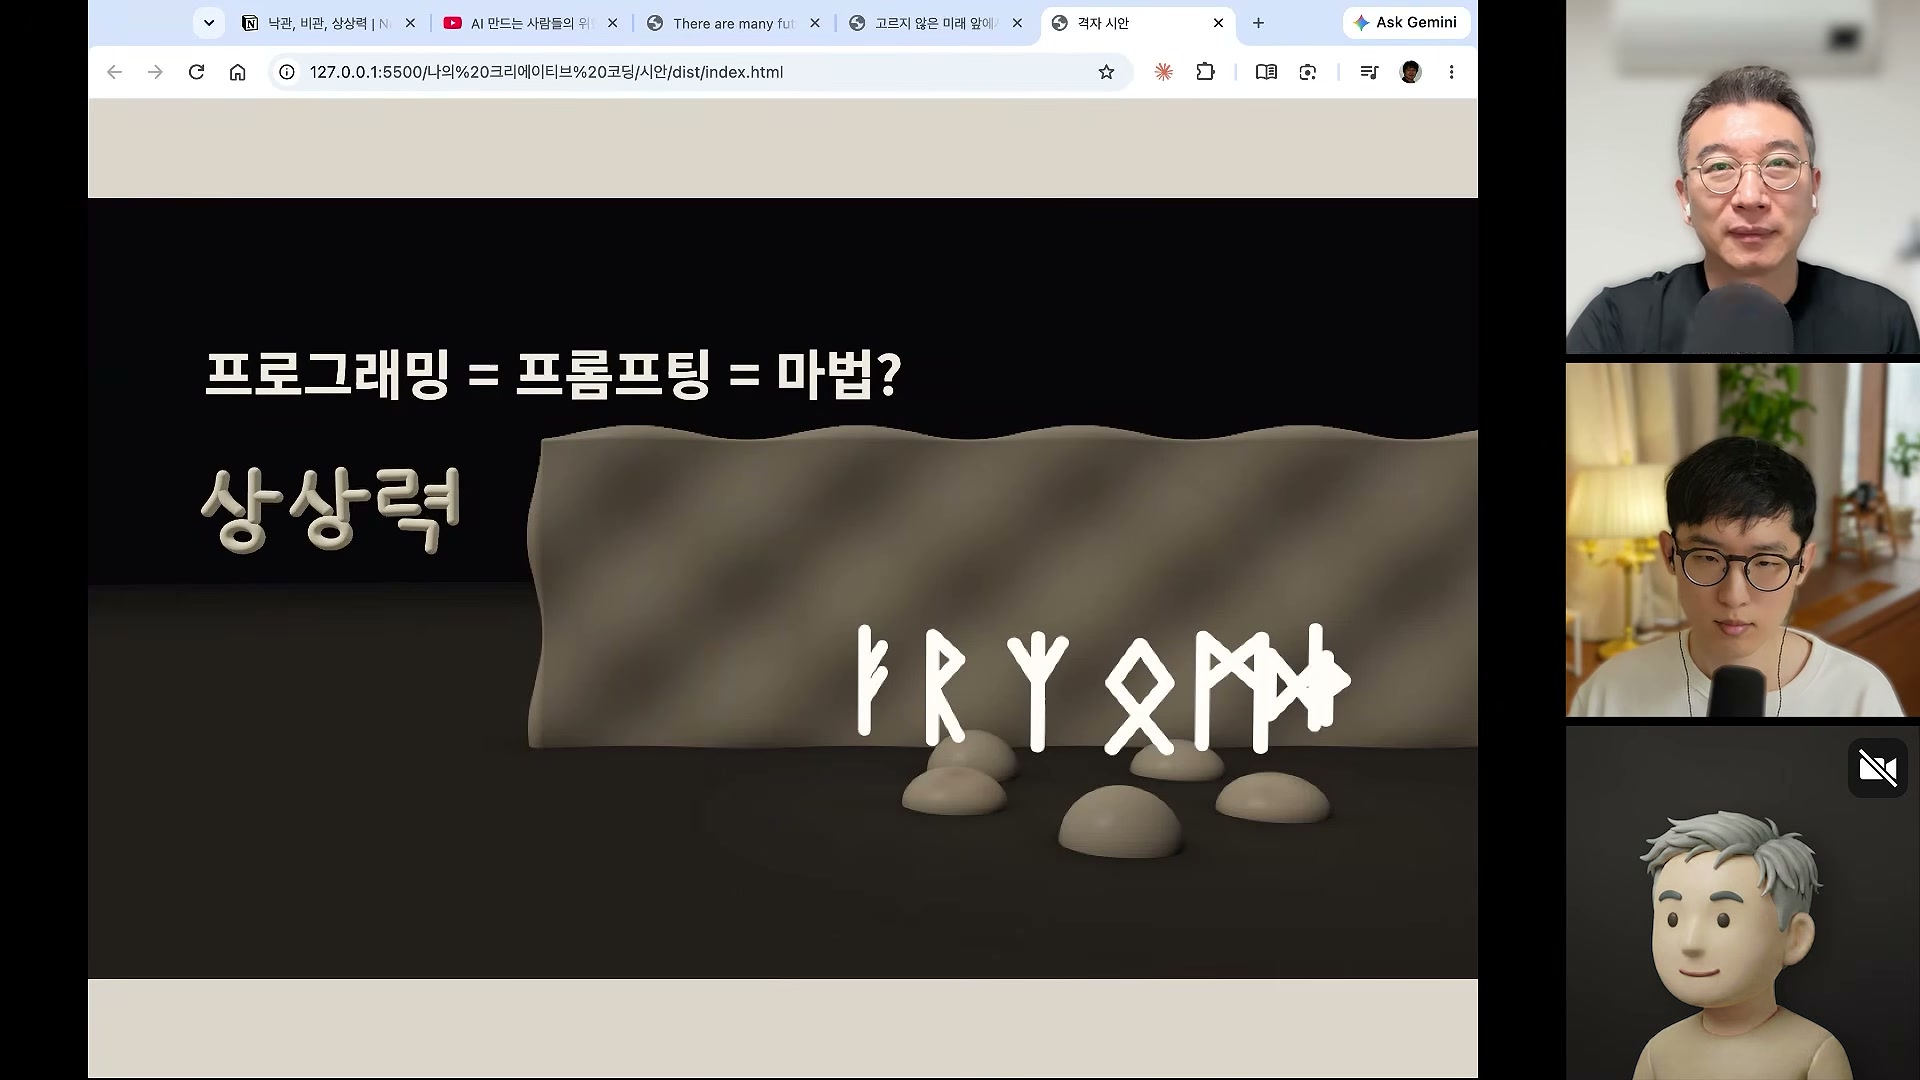
화면 공유가 끝난 뒤, 노정석은 AI 최전선을 공부하던 팟캐스트가 요즘은 인문학 방송처럼 됐다고 말함. 박종현은 수준별 AI 대련과 복기가 체스의 즐거움을 키울 수 있다는 사례를 듦. 직접 코딩하지 않게 된 변화, 쓰지 않는 근육이 약해질지 모른다는 불안, 다시 긴 책을 읽기 시작했다는 이야기도 이어짐.
예측보다 먼저 필요한 것:
숫자를 구분하고, 이동할 자리를 찾기
이 회차가 남긴 것은 하나의 확정된 미래보다, 서로 다른 시간표를 함께 읽는 방법에 가까움.
연구와 사업: 중간 역할의 근거를 다시 묻기
‘첨탑과 롱테일’은 검증할 가설로 유용함. 조직의 가치가 정보 접근의 장벽에 있는지, 깊은 전문성과 실행에 있는지, 특정 고객과의 신뢰에 있는지 점검할 수 있음. AI로 접근 비용이 낮아졌을 때도 고객이 우리를 선택할 이유가 남는지가 핵심.
재무와 안전: 큰 숫자보다 조건을 읽기
순손실과 현금흐름, 연환산 매출과 연간 실적, 장기 계약의 최대치와 최소 구매 의무를 구분해야 함. 안전 역시 선언만이 아니라 매출 제한, 접근 통제, 경영 통제권을 통해 기업의 선택에 영향을 주는 요소로 읽을 필요.
개인: 시장의 가치와 삶의 가치를 함께 지키기
노정석이 강조한 인간적 희소성과 관계 자본은 경제적 대응 방향. 최승준이 강조한 호기심과 자기 경험은 삶의 의미를 지키는 방향. 둘은 서로 다른 문제를 다루며, 함께 검토할 수 있음.
- 내가 인용하는 숫자는 확정 실적, 취재치, 전망 중 어디에 속하는가?
- 우리 조직의 고객은 무엇 때문에 계속 우리를 선택하는가?
- 자동화의 이익을 누리는 사람과 전환 비용을 부담하는 사람은 누구인가?
- AI가 더 잘하게 되더라도 내가 직접 계속하고 싶은 활동은 무엇인가?
미래를 정확히 고르기는 어려움.
그 안에서 지킬 경험과 관계는 지금부터 생각할 수 있음.
기업은 다음 분기의 매출을 준비하고, 사회는 전환의 비용을 감당해야 하며, 개인은 달라진 일상에서 의미를 찾아야 함. 이 세 시간표가 만나는 곳에 이 회차의 질문이 남음. AI가 더 많은 일을 해내는 미래에서, 우리는 무엇을 함께 만들고 직접 경험할 것인가.
출처, 재구성 방법, 해석의 경계
01 · 원영상과 자료 계보
- 원영상
- EP 121. Anthropic S-1 해부: 위험 요인이 ‘인류의 미래’인 주식이 있다?
- 제작 정보
- AI Frontier Korea (노정석). 출연 노정석·최승준·박종현, 편집 김유진. 게시 2026.11.03, 길이 1:01:31. 도입 발언 기준 녹화는 2026.11.01 아침.
- 이 글의 직접 입력
- 제공된 Obsidian Markdown 노트, 한국어 수동 자막에 기반한 발언 요약, 38개 장면의 설명과 이미지 경로.
- 영상 안에서 인용된 자료
- AI Frontier 연구 문서(aifrontier.kr, 2026.10.31 기준), S-1, Reuters 보도, 애널리스트 전망, State of AI Report 2026, Artificial Analysis, EO 및 발표 슬라이드 등.
외부 원문 URL이 제공되지 않은 자료는 직접 확인한 출처처럼 연결하지 않음. 각 장면의 시간 링크는 원영상 해당 위치로 이동함.
02 · 화면과 자막의 처리
제공 노트에 따르면 1080p 영상의 8초 간격 그리드와 장면 전환 검출로 후보를 만든 뒤, 픽셀 검사와 육안 검토로 흑화면·중복·전환 프레임을 제외해 38장을 선정함. 추출 환경은 web_embedded 클라이언트, 로그인 쿠키 미사용으로 기록됨.
- 이 글은 제공된 38개 이미지 경로를 모두 유지하고 주제 순서로 재배치함.
- 05:40~22:50 노동·KTX·대풍요 논의는 화면이 고정돼 있어 자막 요약에 근거함.
- 작은 범례와 글씨는 제공 노트에서 판독한 범위만 반영함.
- 본문 도표·개념도는 제공 값과 발언의 재구성. 원문에 없던 인과관계를 실증 결과로 제시하지 않음.
03 · 확인 범위와 미검증 항목
- 입력에서 확인 가능: 노트에 제시된 값, 출처 구분, 발언 요약 및 단순 산술 관계.
- 독립 검증하지 않음: S-1의 실제 공시 내용, 기업 실적·가치평가, 모델 공개·벤치마크, 기업 파산 언급과 개별 안전 사례.
- 출연자의 해석: KTX 모델, 투자 헤지, OpenAI 상대 저평가, 대풍요, 노동 전환의 속도와 정책 방향.
- 직접 인용과 재구성 구별: 큰 인용문 중 발언을 다듬은 문장은 ‘요약’ 또는 ‘재구성’으로 표시함.
04 · 수치 해석에서 남는 한계
- 원화 환산은 즉석 어림셈의 오차가 있어 달러 표기를 우선함.
- 금융상품 평가손실의 상세 구조와 상장 후 처리는 출연자도 확정하지 못한 추정임.
- 삼성전자·SK하이닉스 세수 비중은 발언에서 ‘3분의 1~반’과 ‘3분의 2’로 엇갈림. 근거 없는 단일 수치로 채택하지 않음.
- 벤치마크 점수는 고용 감소율이 아니며, 사용자 증가 배수는 절대 규모나 전체 도입률이 아님.
- 정책 전망과 출연자의 매매 의견은 효과나 수익을 입증한 결과가 아님.